住宅ローンを組むとき、「変動か固定か」で何週間も悩んだ。
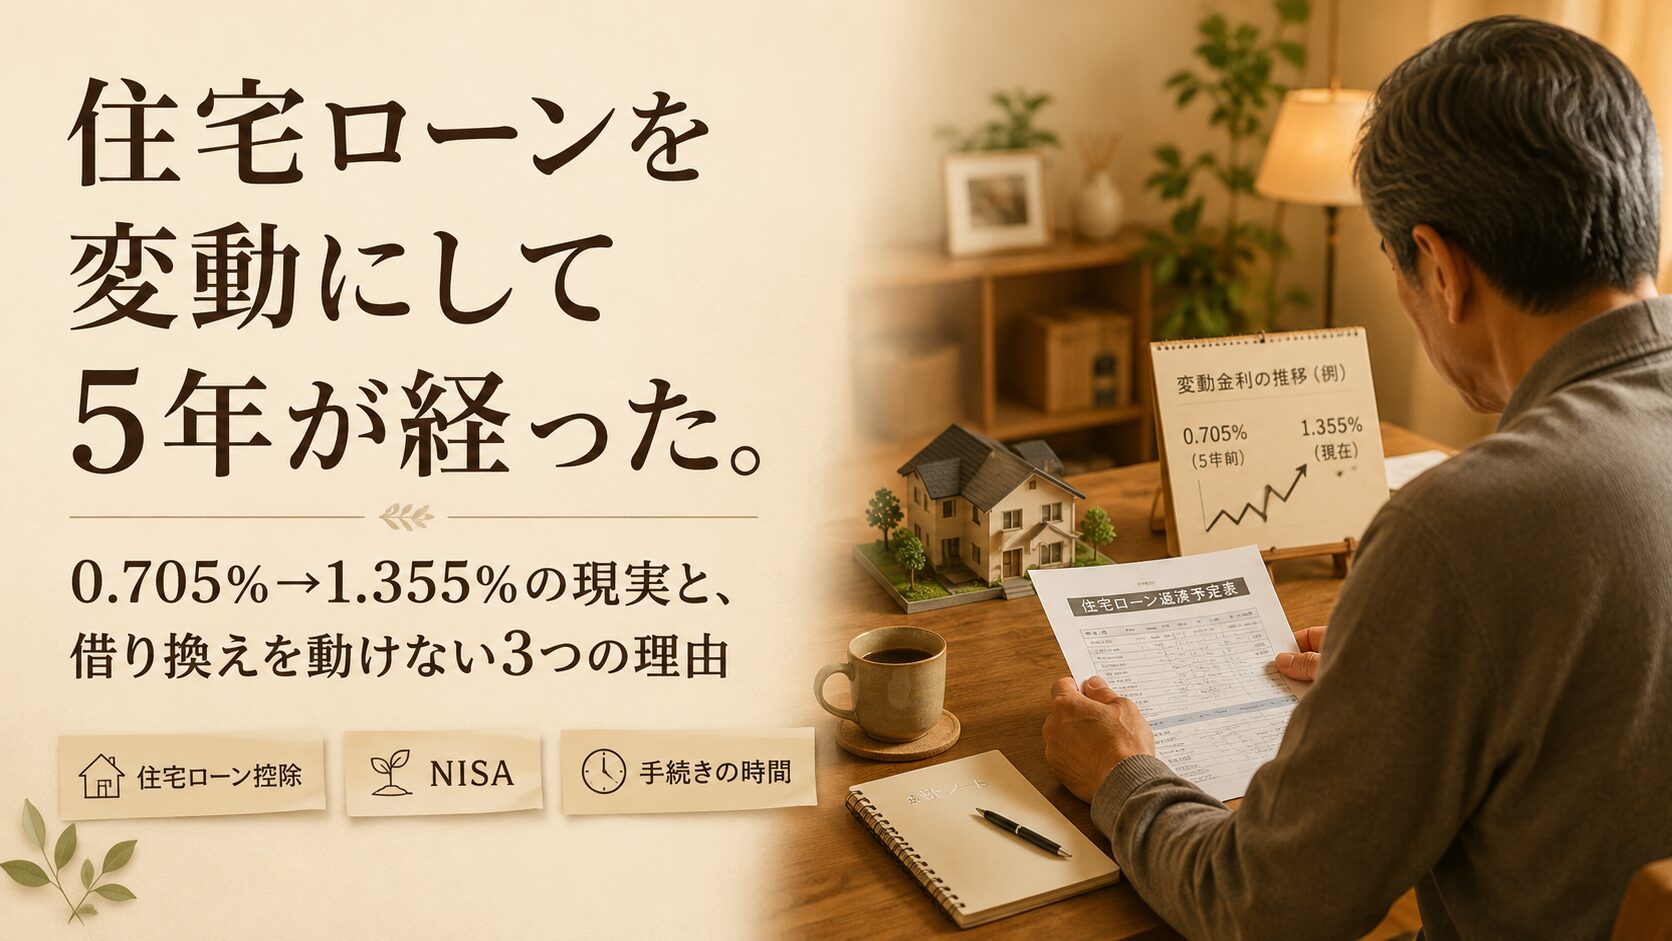
結論は変動にした。金利の低さが決め手だった。あれから5年。最初に提示された金利は0.705%。それが今は1.355%になっている。0.65%の上昇だ。毎月の返済額は変わっていないが、元本の減りが遅くなった。そして最近は、毎回の金利見直しのたびに通知が来る。
借り換えは検討している。でもまだ動いていない。住宅ローン控除との兼ね合い、NISAで育てている資産との兼ね合い、そして手続きにかかる体力と時間のことを考えると、「今じゃない」という気持ちが勝ってしまう。
この記事は、住宅ローンの選び方の正解を教えるものではない。実際に変動を選んで5年間どうだったか、借り換えをどう考えているか、リアルな経緯をそのまま書く。これから住宅ローンを組む方の参考になれば嬉しい。
なぜ変動を選んだのか
購入したのは建売住宅だ。住宅会社があらかじめ提携している地方銀行があり、そこで借りることが事実上の前提になっていた。他行との比較もできなくはなかったが、提携銀行には優遇金利が適用されるという話だったし、手続きがスムーズに進むということで、そのまま進めることにした。
金利タイプの選択は自分でできた。地銀から提示されたのは、変動と固定(10年固定・全期間固定)の3パターンだった。
数字を見れば、変動の金利が圧倒的に低かった。当時の変動金利は0.705%。10年固定は1.2%台、全期間固定は1.8%近かったと記憶している。毎月の返済額の差は数千円になる。30年ローンで試算すれば、その差は数百万円規模にもなる。
「金利が上がるリスクはある。でも当面は低金利が続くと言われているし、上がっても急激には上がらないだろう」という判断だった。完全に正しかったとは言えないが、それが当時の自分なりの結論だった。
5年間の金利推移:0.705%→1.355%の現実
借り入れから最初の数年は、金利の通知が来ても変動がなかった。「変動金利を選んだけど、しばらくは動かないな」という感覚があった。
状況が変わったのは日銀が金融政策の正常化を進め始めてからだ。2024年以降、短期金利が動き始め、変動金利への影響が出てきた。我が家の住宅ローン金利も例外ではなかった。
現在の金利は1.355%。借り入れ当初と比べると0.65%の上昇だ。毎月の返済額は「5年間は据え置き」というルール(変動金利には125%ルールと5年ルールがある)のおかげで変わっていない。ただ、返済額のうち利息に回る割合が増えて、元本の減りが遅くなっている。
そして最近は、半年ごとの金利見直しのたびに「また上がった」という通知が届く。上がり幅は小さくても、毎回来るとじわじわと気になってくる。「次はどこまで上がるんだろう」という感覚は、変動を選んでいなければ味わわなかったものだ。
借り換えを検討しているが、動けない3つの理由
金利が上がり続けるなら、固定金利への借り換えを考えるのは自然な流れだ。実際に調べはじめてはいる。でも、まだ実行できていない。その理由が3つある。
① 住宅ローン控除との兼ね合い
2022年以降に住宅ローンを組んだ場合、住宅ローン控除の控除率は0.7%だ。借り換えをすると、新たなローンが「借り換え後の残債を対象」とした控除になる。条件によっては控除額が減る可能性がある。
現在の金利が1.355%で、住宅ローン控除が0.7%なら、実質的な金利負担は0.655%に近い計算になる(厳密には所得税・住民税の還付額との相殺になるが)。この状態で借り換えにかかるコスト(登記費用・手数料など数十万円)を負担してまで動くべきかどうか、判断が難しい。
② NISAでの含み益との兼ね合い
繰り上げ返済や借り換えコストの原資として、NISAで運用している資産を使う選択肢がある。ただ、今は含み益が出ている状態だ。これを崩してローンの手数料に充てるのが本当に正解なのか、という迷いがある。
住宅ローンの金利(実質0.6〜1.3%台)と、NISAの想定リターン(長期・インデックス投資で年平均3〜5%が目安とされる)を比べると、「ローンを急いで減らすよりも投資を続けるほうが有利」という見方もできる。ただしこれは将来の運用成績次第であり、確実な話ではない。
「ローンという確実な負債」と「投資という不確実な資産」のどちらを優先するか。正解はなく、自分のリスク許容度次第だと思っている。
③ 借り換え手続きの体力・時間コスト
借り換えは思ったより手間がかかる。金融機関を比較し、仮審査を申し込み、必要書類をそろえ、登記の手続きをする。会社員であれば有給を使う場面も出てくる。
子どもが4人いる我が家では、日常的に時間と体力のゆとりが少ない。「今週末に動こう」と思っても、何かしら優先すべきことが出てくる。結果として、「いつか動こう」が続いている状態だ。
借り換えを本気で進めるなら、まず複数の金融機関の金利を比較するところから始める必要がある。一括で比較できるサービスを使うと、自分で各行に問い合わせるより手間がかからない。
自分の条件で試算してみる
借入額・期間・金利を入力すると、月額の差・シナリオ別の総返済額・損益分岐点が出る。自分の数字で確かめてみてほしい。
月々の返済額(現在の金利)
金利上昇シナリオ別・総返済額の比較
| シナリオ(5年後に上昇) | 変動(万円) | 固定(万円) | 差額 | 有利 |
|---|
実際の借り換え先を確認する
試算で「そろそろ動いてもいいかも」と思ったら、次は実際の金利を確認するステップだ。一括比較サービスを使えば、複数の金融機関の金利・条件・手数料をまとめて見られる。

それでも、固定にしておけばよかったか?
正直に言うと、「固定にしておけばよかった」と思う瞬間はある。金利が上がるたびに通知が来るたびに、そう感じる。
ただ、今の段階では変動を選んだことが「大失敗」とも言えない。5年間、固定よりも低い金利で返済できた事実はある。固定にしていれば、最初から1.8%近い金利を払い続けていたわけで、その差額の積み上げは無視できない。
問題は今後だ。金利がこのまま上昇し続けるなら、どこかで固定に切り替えるタイミングを判断しなければならない。「もう少し様子を見よう」という判断が、いつまでも続くリスクもある。
住宅ローンに「絶対の正解」はない。変動は低金利のメリットを取る代わりに、金利上昇リスクを自分で引き受ける選択だ。固定は安心感を買う代わりに、当初の金利が高い。どちらが自分に合っているかは、収入の安定性・返済期間・家計のゆとり・リスクへの耐性で変わる。
これから住宅ローンを組む方へ
今は5年前と状況が違う。金利環境が変わりつつある中で住宅ローンを組むなら、変動一択という判断はしにくくなっている。固定金利も選択肢として真剣に検討する価値がある局面だ。
住宅会社の提携銀行だけで決めず、複数の銀行・金融機関を比較することも重要だ。提携銀行の優遇金利が必ずしも最安とは限らない。ネット銀行や信用金庫を含めて比較すると、思わぬ選択肢が見つかることがある。
私のように「住宅会社の指定だから」と一行で決めてしまうと、後から「もっと比較すればよかった」と感じる場面が出てくる可能性がある。面倒でも、最初の比較検討に時間をかけることをおすすめしたい。
住宅ローンと一緒に見直したい:火災保険
住宅ローンを組む際、あわせて加入が必須になるのが火災保険だ。こちらも住宅会社の紹介で加入した方が多いと思うが、火災保険も複数社で比較することで保険料が大きく変わる場合がある。
我が家も最初は住宅会社の紹介で加入したが、後から保険の見直しをしたときに「もっと安く・同等の補償で入れた」と気づいた。住宅ローンの借り換えを検討するタイミングは、火災保険を見直す機会としてもちょうどいい。
▼ 火災保険の一括見積もりサービス。複数の保険会社の保険料・補償内容をまとめて比較できる。住宅ローンの見直しと同じタイミングで確認しておくと効率的。今なら全員にセブンプレミアムカフェラテがもらえるのもうれしい。
インズウェブで火災保険を一括比較する(無料)→
まとめ
- 変動金利を選んだ理由は金利の低さ。当時の選択として間違いとは言えないが、5年で0.705%→1.355%と上昇し続けている
- 借り換えは検討中だが、住宅ローン控除・NISAの含み益・手続きコストの3つが頭をよぎって動けていない
- 「変動か固定か」に正解はない。自分の収入・家計の余裕・リスク耐性で判断するしかない
- 住宅会社の提携銀行だけで決めず、複数行の比較をしておくことを今なら強くすすめる
- 住宅ローンの見直しと同時に、火災保険の比較も検討する価値がある
金利が動く時代に住宅ローンを抱えているすべての人が、多かれ少なかれ同じ悩みを持っていると思う。一人で悩まず、まず現状の金利を他行と比較するところから始めてみてほしい。
あわせて読みたい:住宅ローンが残ったまま休職した。傷病手当金と貯金で乗り切った1年半の記録
あわせて読みたい:40代で家を買って正解だったか。50代になった今、振り返って思うこと
住宅ローン控除といえば、これを考慮せずにふるさと納税で失敗した話もある。あわせて確認してみてほしい。