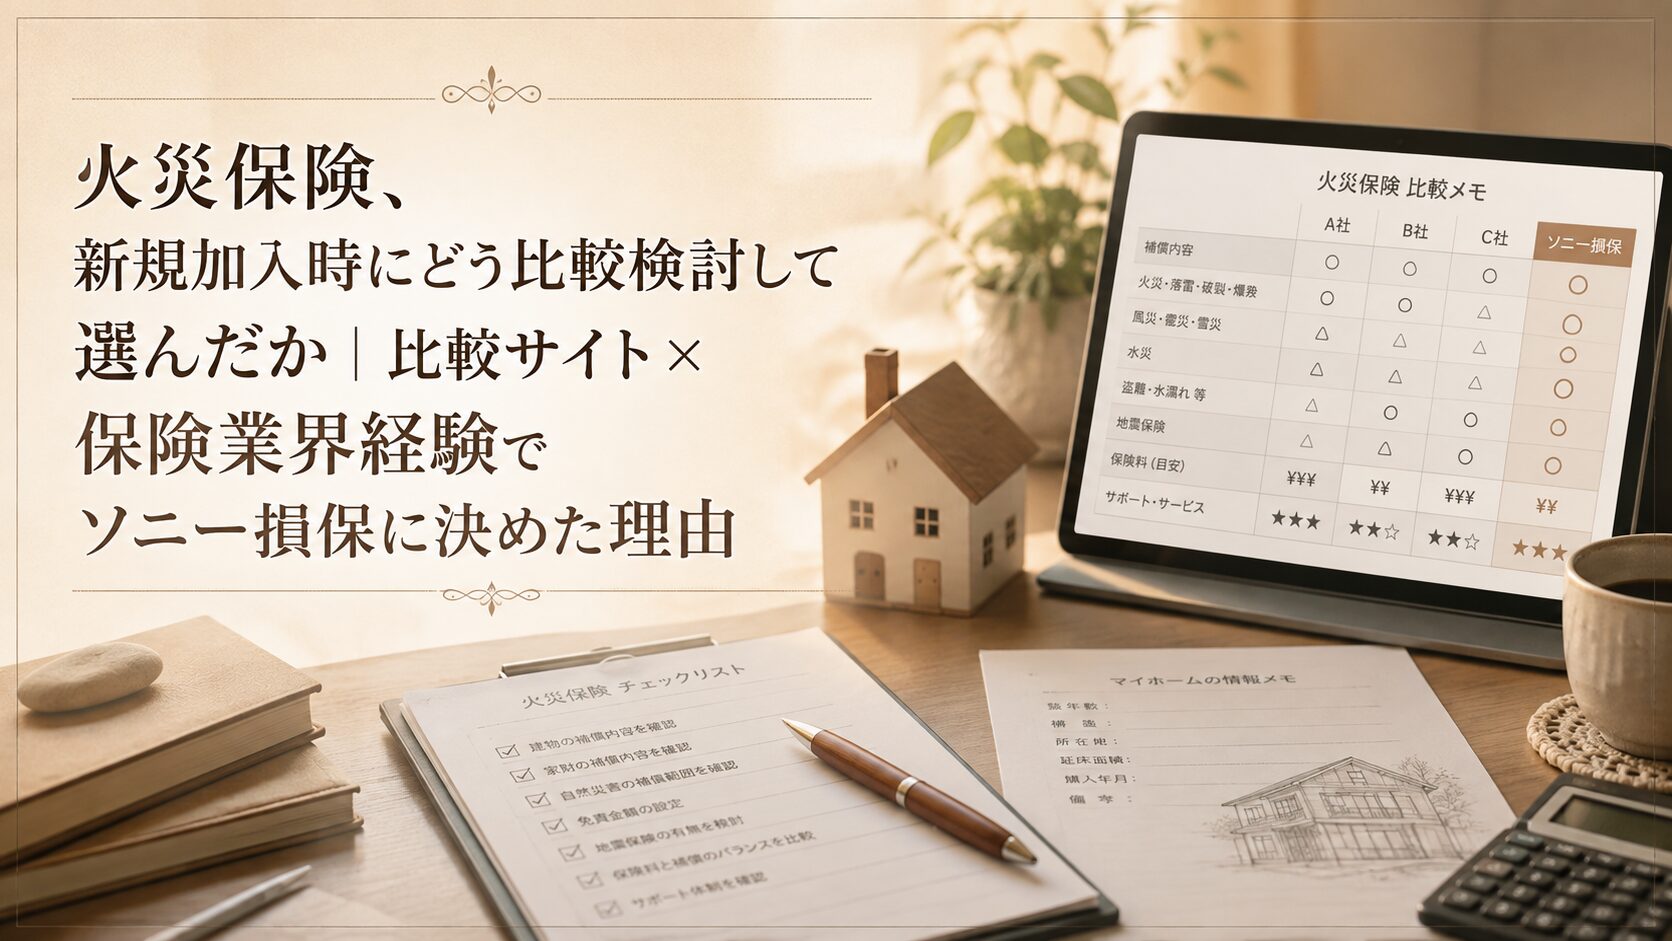
建売住宅を買ったとき、住宅ローンと同じくらい真剣に検討したのが火災保険だった。保険会社に18年いた人間として、「なんとなく大手だから」で選ぶのだけは避けたかった。実際にどう比較して、最終的にソニー損保に決めたのか、その判断プロセスを書いておく。
住宅を購入した経緯についてはこちらの記事に書いている。賃貸マンションでの子育てに限界を感じ、6年前に建売住宅を購入した。住宅ローンの審査と並行して、火災保険も同時に検討する必要があった。
不動産会社からは、提携している保険会社の商品をそのまま勧められた。手続きの手間を考えれば、それに乗ってしまう人が多いのも理解できる。ただ、自分はかつて保険を売る側にいた人間として、「勧められるまま入る」ことにどうしても抵抗があった。紹介された商品が悪いという話ではなく、比較検討する習慣そのものを大事にしたかった。
まず比較サイトで概算を取った
最初にやったのは、一括見積もりの比較サイトで概算の保険料を出すことだった。建物の構造・延床面積・所在地・築年数といった基本情報を入力するだけで、複数社の概算保険料が並んで表示される。この段階では、金額の桁が大きく違う会社をふるい落とすのが目的で、細かい補償内容までは見ていない。
ここで残ったのは、大手損保3〜4社。金額だけ見れば、どこも似たような水準に収まっていた。保険は「金額が近ければ、あとは補償内容の差」で決まる。ここからが、保険業界にいた経験が活きた部分だ。
比較サイトの便利さは認めつつも、「概算を出すためのツール」だと割り切っている。最終判断はそこで終わらせず、必ず一段階深く見るようにしている。
保険業界の経験を活かして、補償の「付け外し」を確認した
比較サイトの一覧では、保険料の総額しか目立たない。でも実際に大事なのは、その保険料に何が含まれていて、何がオプション扱いになっているかだ。ここは一般の人が見落としやすいポイントで、保険を売る側にいたからこそ気にした部分だった。
保険営業をしていた頃、お客様から「とりあえず一番安いのでいい」と言われることがよくあった。その気持ちは分かる。保険は入る前には何が必要か実感しづらい商品だからだ。でも、実際に事故や災害が起きたときに「これは補償対象外でした」となるケースを、営業として何度も見てきた。だからこそ自分が契約する側になったときは、値段の前に中身を見る癖がついていた。
具体的に確認したのは次の点だ。
- 水災補償の有無:火災保険とセットになっているようで、実は外せる(外されている)ケースがある会社もある。ハザードマップ上のリスクと照らして、外していいかどうかを判断した
- 免責金額の設定:会社によって免責金額(自己負担額)の設定パターンが違う。保険料を抑えるために免責を高く設定しすぎると、小さな損害では実質使えない保険になる
- 地震保険とのセット可否:地震保険は単体で入れず、火災保険とセットが原則。どの火災保険とセットにするかで、地震保険の条件も変わってくる
- 建物と家財、両方の補償額のバランス:建物だけ手厚くして家財が薄い設定になっていないか、逆になっていないかを確認した
比較サイトの一覧表だけでは、この「何が入っていて何が入っていないか」までは分からない。各社の商品パンフレットや約款まで見に行って、初めて分かるレベルの話だ。ここを面倒がらずにやったかどうかで、いざという時の補償に差が出る。
特に時間をかけて確認したのは水災補償だった。結論から言うと、我が家は水災補償を外している。理由は、自治体のハザードマップを確認したところ、洪水・氾濫による浸水想定区域に該当しておらず、土砂災害の警戒区域にも入っていなかったからだ。近くに大きな河川もなく、崖地でもない。「入っておけば安心」という感覚だけで水災補償を付けると、我が家の場合は発生確率の低いリスクに保険料を払い続けることになる。ハザードマップという客観的な根拠で判断できたのは大きかった。
もちろん、これは我が家の立地だからこその判断だ。近くに河川がある、過去に浸水した記録がある、といった土地であれば、水災補償は外すべきではない。「みんなが入っているから」でも「みんなが外しているから」でもなく、自分の家の立地リスクをハザードマップで確認してから判断するべきだと思う。
最終的にソニー損保に決めた理由
最終的に選んだのはソニー損保だった。決め手は、必要な補償を過不足なく自分で組み立てられる自由度の高さだった。パッケージで決まった補償をそのまま買うタイプの商品ではなく、水災・盗難・破損といった項目を個別に選べるタイプで、我が家の立地・生活スタイルに合わせて調整できた。
保険を売っていた経験から言うと、「パッケージ型」は分かりやすい反面、不要な補償に保険料を払っているケースが多い。自分で組み立てられるタイプの方が、結果的に無駄のない保険料に近づけやすいと感じている。
家財保険の金額設定でも一悶着あった
建物の補償額は比較的決めやすい。購入価格や再建築価格を基準に、各社おおよそ似た金額を提示してくる。悩んだのは家財の補償額だった。
比較サイトのシミュレーターは、家族構成から家財の目安額を自動で出してくれる。子ども3人の5人家族という条件で出てきた金額は、正直かなり高めだった。家電・家具・衣類などをすべて買い直す前提の金額だったからだ。
ここで「目安通りにすれば安心」と考えるか、「実際に買い直す金額を自分で見積もる」かで、保険料はかなり変わる。自分は後者を選び、実際に家にある家電・家具の金額をざっと洗い出して、目安額より少し低めの補償額に設定した。過大な補償をつけて保険料を払い続けるより、実態に合わせた金額の方が合理的だと判断したからだ。
当時の子ども3人分の教育費を考えると、家計の中で削れるところは削っておきたいという事情もあった(教育費についてはこちらに詳しく書いている)。家財の補償額は、意外と見直しの余地が大きい部分だと思う。
保険を売る側だったからこそ気づいたこと
友達に保険を売っていた頃の経験(こちらに書いた)から言えるのは、多くの人が「保険料の安さ」だけで選び、補償内容の中身までは見ていないということだ。生命保険でも火災保険でも、この傾向は変わらない。
特に火災保険は、住宅ローンを組む際に不動産会社や金融機関から紹介される保険にそのまま加入してしまう人も多い。それが悪いわけではないが、比較検討する余地があることを知らないまま契約してしまうのはもったいない。数千円〜数万円の保険料差は、10年単位で見ると決して小さくない。
生命保険と火災保険では商品性はまったく違うが、「売る側の理屈」と「買う側が知っておくべきこと」にはある程度共通点がある。パッケージの分かりやすさに引っ張られず、自分の生活・立地・リスクに合わせて中身を組み立てる発想は、どちらの保険にも通じるものだと思っている。FP2級の勉強で学んだ知識よりも、現場で保険を売っていた実感の方が、この判断には役に立った。
保険料を抑えるためにやったこと
必要な補償を確保した上で、保険料を抑えるために次のようなことも確認した。
- 保険期間をまとめて契約する:1年ごとの更新より、5年・10年とまとめて契約する方が、年あたりの保険料は割安になることが多い
- 建物の構造区分を正しく申告する:木造・鉄骨・鉄筋コンクリートなどの構造によって保険料が大きく変わる。建売住宅の場合、パンフレットや重要事項説明書に記載がある構造区分を正確に伝えることが大事
- 免責金額を必要な範囲で設定する:小さな損害まで全部カバーしようとすると保険料は上がる。ある程度の自己負担は許容し、大きな損害に備える設計にした
「補償を厚くする」と「保険料を抑える」は、本来トレードオフの関係にある。どちらかに極端に振るのではなく、我が家にとって本当に必要なリスクだけに厚めの補償をつけ、可能性が低いリスクは自己負担でカバーする、というバランスを意識した。これは生命保険を設計するときの考え方(こちらの記事にまとめている)とも共通する部分で、保険全般に言える考え方だと思っている。
よくある疑問
Q. 住宅ローンを組む金融機関の指定する保険に入らないといけないのか
金融機関によっては火災保険への加入自体は必須条件にしているが、特定の保険会社の商品を強制されるケースは基本的にない。不動産会社や金融機関から紹介される保険はあくまで候補の一つとして考え、自分で比較する余地は十分にある。
Q. 保険会社を比較するのにどれくらい時間がかかったか
比較サイトでの概算取得は1日で終わったが、補償内容を各社見比べて最終決定するまでは、住宅ローンの手続きと並行しながら2〜3週間ほどかけた。住宅購入というただでさえ忙しい時期だが、ここで手を抜かなかったことに後悔はない。
Q. 保険会社を途中で変更することはできるか
できる。火災保険は基本的にいつでも解約・乗り換えが可能だ。長期契約をしていても、解約時には残りの期間分の保険料が返還される仕組みになっていることが多い。ライフスタイルや住宅の状況が変わったタイミングで、一度見直す価値はある。子どもの独立や増改築など、家族構成や建物の状況が変わったタイミングは、見直しの良いきっかけになる。ただし、住宅ローンを組んでいる場合は注意が必要だ。火災保険は多くの場合ローンの契約条件になっており、金融機関側で保険の内容を把握している。そのため、変更する際は自分の判断だけで進めず、事前にローンを組んでいる銀行に連絡し、変更内容を伝えておく必要がある。
Q. 賃貸から持ち家になった場合、何が一番変わるのか
賃貸の火災保険は、多くの場合、管理会社が指定する保険にほぼ選択の余地なく加入することになる。補償内容もシンプルで、家財と借家人賠償責任が中心だ。持ち家になると、建物そのものが自分の資産になるため、補償の選択肢も責任の重さも一気に増える。賃貸時代の感覚のまま「保険会社にお任せ」で決めてしまうと、持ち家特有のリスクへの備えが薄くなりやすい。この違いを理解しておくことが、最初の一歩になる。賃貸マンションで子育てをしていた頃は、正直ここまで保険を意識したことはなかった。
これから火災保険を選ぶ人へ
比較サイトはあくまで「入口」として使い、金額の近い数社に絞れたら、そこから先は補償内容を1つずつ確認してほしい。特に水災補償・免責金額・地震保険とのセット条件の3つは、後から後悔しやすいポイントだ。
地震保険については、単体では加入できず、必ず火災保険とセットになる制度上の建て付けがある。そのため「まず火災保険を選ぶ」段階で、将来的に地震保険をセットにするかどうかも視野に入れておいた方がいい。我が家は地震大国に住んでいるという前提で、最初から地震保険もセットで契約した。保険料は上がるが、これは削るべきところではないと判断した。
コロナでICUに入り死にかけた経験(こちらに書いた)をしてから、「いつ何が起きるか分からない」という感覚がより強くなった。地震も同じで、起きてからでは遅い。保険料を惜しんで削っていい部分ではないというのが、今の実感だ。
まとめ
- 比較サイトで概算保険料を出し、金額の近い数社に絞り込む
- 絞り込んだ後は、水災補償・免責金額・地震保険とのセット条件を各社で必ず確認する
- 水災補償の要否は「なんとなく」ではなく、ハザードマップで自分の土地のリスクを確認してから判断する
- パッケージ型より、補償を個別に選べる自由度の高い商品の方が、無駄のない保険料に近づけやすい
- 不動産会社や金融機関の紹介する保険をそのまま契約する前に、比較する余地があることを知っておく
- 保険料を抑えるなら、契約期間のまとめ・構造区分の正確な申告・免責金額の設定を見直す
- 住宅ローンを組んでいる場合、火災保険を変更する際は必ず事前にローンを組んでいる銀行に連絡する
火災保険は、入ってしまえば数年〜数十年単位で見直さない人も多い商品だ。だからこそ、最初の選び方が長期的な差を生む。保険を売る側にいた経験がなくても、今回書いたようなポイントさえ押さえれば、同じような比較・判断は誰にでもできると思う。
住宅ローンの金利や返済計画にばかり気を取られて、火災保険は後回しになりがちだ。でも、住宅購入という大きな決断をする以上、その資産を守る保険にも同じだけの時間をかける価値がある。手続きの一つとして流さず、自分の目で中身を確認してから決めることをおすすめしたい。住宅ローンの金利選びについてはこちらの記事にも詳しく書いている。
▼ 火災保険の一括見積もりを試してみる
複数社の火災保険を無料で一括比較できます
今なら全員にセブンプレミアムカフェラテがもらえるのもうれしいポイントだ。
火災保険を各社にまとめてお見積り!ご利用無料!全員にセブンプレミアムカフェラテを一つプレゼント。

▼ あわせて読みたい
- 建売住宅を買った理由|賃貸マンションで子育ての限界を感じた日
- 40代で家を買って正解だったか。50代になった今、振り返って思うこと
- 友達に保険を売った結果、友達が減った話
- 家族6人分の保険を元プロが設計した話
この記事は個人の家計管理経験に基づく記録です。保険商品の内容は改定される場合があるため、最新の情報は各保険会社の公式サイトでご確認ください。