40代前半から仮想通貨を始めた。正直に言うと、最初はかなり怪しいと思っていた。
「ビットコインで億り人」「仮想通貨で人生変わった」というような話は、どこか遠い世界の出来事のように感じていた。テレビでもSNSでも頻繁に話題になっていた時期があったが、「どうせ一部の人間が儲けるだけで、普通のサラリーマンには関係ない」という距離感があった。
ただ、FP2級(ファイナンシャルプランナー2級)を持つ立場として、「知らずに否定するのは違う」という気持ちもあった。NISAや株式投資の勉強を続ける中で、仮想通貨についても最低限の知識は持っておくべきだと思い始めた。そして「少額から試してみよう」という気持ちで始めたのが、40代前半のことだ。当時はまだ仮想通貨が今ほど一般的ではなかった時期だ。
この記事では、私が仮想通貨投資を通じて経験した「良かったこと」「失敗したこと」を正直に書く。同世代で仮想通貨を検討している方の参考になれば嬉しい。
始めたきっかけ|NISAだけでいいのか、という疑問
NISAで積立投資を続けながら、ある時期からこんな疑問が浮かぶようになった。「資産の一部を、高リスク・高リターンの資産に置いてもいいのではないか」と。
NISAはインデックス投資が中心だ。私は楽天証券でつみたてNISAを運用している。楽天経済圏との連携でポイントが貯まり、積立の自動設定で手間もかからない。長期で安定したリターンを狙う手法で、50代からでも十分意味がある。ただ、爆発的な成長は期待できない。毎月コツコツ積み立てて、20〜30年後に資産が2〜3倍になれば御の字という世界だ。
NISAの口座をまだ持っていない方は、楽天証券が積立の自動設定もしやすく楽天経済圏との連携でポイントも貯まり使い勝手がいい。
NISAをどれくらい積み立てれば、老後資金の柱になるか。月の積立額と年数を変えて、自分の計画を試してみてほしい。
一方で、55歳での独立を念頭に置いた場合、「もう少し振れ幅の大きい資産も持っておきたい」という欲求もあった。老後資金や教育費とは切り離した、完全なリスク資産として少額だけ仮想通貨に入れてみようと考えた。
コインチェックを選んだ理由
取引所はコインチェックを選んだ。理由はいくつかある。
まず、金融庁に登録された国内の暗号資産交換業者であること。仮想通貨の取引所はいくつもあるが、金融庁の登録がない業者は論外だと思っている。登録されているからといって100%安全というわけではないが、最低限のふるいにかけるという意味で重要だ。
次に、アプリが使いやすいこと。スマートフォンで操作できるシンプルなUIは、仮想通貨に不慣れな入門者にとって大きなメリットになる。画面の見方がわかりやすく、どこで何の操作をすればいいかが直感的にわかった。
そして取扱銘柄の多さ。ビットコインだけでなく、様々なアルトコインも扱っているため、将来的に選択肢を広げたい場合にも対応できると考えた。ただ、後述するがこれが落とし穴でもあった。
なお、コインチェックは過去に大規模なハッキング被害があった。それを知った上で、その後のセキュリティ対策や補償の姿勢を確認した上で選んだ。どの取引所を選んでも絶対に安全とは言えない。だからこそ、国内主要取引所の中から選ぶことを最低条件とした。
投資額と評価額の実態
これまでトータルで約30万円を投入した。現在の評価額は約50万円程度だ。元本に対して約1.67倍になっている計算になる。
ただし、これはあくまで「今の評価額」だ。一時は200万円近くまで膨らんだ時期もあった。その時は「やってよかった」と思い、少し興奮した。だが、売却しなかった。理由は単純で、「もっと上がるかもしれない」という欲と、「売り時がわからない」という不安が混在していたからだ。
その後、相場は下がった。200万が50万になった。もし200万の時に売っていれば、差し引き170万円の利益になっていた。だが売らなかったので、今は元本比1.67倍というところに落ち着いている。
今は追加投資はしていない。基本的にホールド(持ち続ける)という方針だ。値上がりした時だけ「いいな」と思い、それ以外は趣味の延長くらいの感覚でいる。大きな期待をかけていないから、大きく動揺することもない。これが今の正直な状態だ。
妻にはすべて話している|理由は実用的だ
仮想通貨への投資は、妻にすべて話している。投資を始めた経緯、入れた金額、今の評価額、どの取引所を使っているか。隠していることは何もない。
理由は感情的なものではなく、実用的なものだ。「自分が死んだ時に、妻が手続きできないと無駄になるから」だ。
仮想通貨は銀行口座や株式口座と違い、相続の手続きが複雑になりやすい。取引所のアカウント情報、ログインID・パスワード、保有銘柄の一覧。これらを家族が把握していなければ、自分が突然亡くなった時に、デジタル遺産として消えてしまう可能性がある。
コロナでICU(集中治療室)に入院した経験がある自分にとって、「いつ何があるかわからない」という感覚はリアルだ。あの時、もし意識が戻らなかったら──そう考えると、家族に何も伝えていないお金や資産があることは、残される側への迷惑になる。
NISAや株式投資も同じだ。証券口座の情報、ポートフォリオの内容、毎月の積立額。すべて妻と共有している。エンディングノートの代わりに、生きているうちに普通の会話の中で伝えておく。それが「家族を守る」ということだと、今は思っている。
実際に経験した失敗|アルトコインとハッキング
良い面より先に悪い面を書く。実際に経験したことだからだ。
失敗①:アルトコインの取扱停止
買ったコインが取引所で取り扱いできなくなり、投資した金額が無駄になったことがある。アルトコイン(ビットコイン以外の仮想通貨)で、これを何度か経験した。
プロジェクトが途中で終了したり、取引所が上場廃止を決定したりすると、そのコインは事実上価値がゼロになる。株式であれば上場廃止にも一定のプロセスがあり、対応の時間がある。しかし仮想通貨は、より急に、より静かに消えることがある。「気づいたら持っているコインが取引所から消えていた」という経験は、思った以上に精神的にくる。
失敗②:ハッカーによる被害
ハッカーによる被害にも遭った。詳細は書けないが、セキュリティ対策をしているつもりでも被害に遭うことがあった。仮想通貨の世界では、盗まれたら取り戻せないことが多い。銀行のように「不正送金の補償制度」が整っているわけではない。被害を受けた時の喪失感は、お金の額以上に大きかった。
これらの経験から学んだ原則が2つある。
- アルトコインは少額に抑える(実際に損失を経験した。買う場合でも資金の大部分はビットコインに集中させる)
- 取引所に全額置いておかない(ハードウェアウォレットへの分散保管を検討する)
今はビットコインをメインにホールドしている。アルトコインも複数保有しているが、追加投資はしていない。
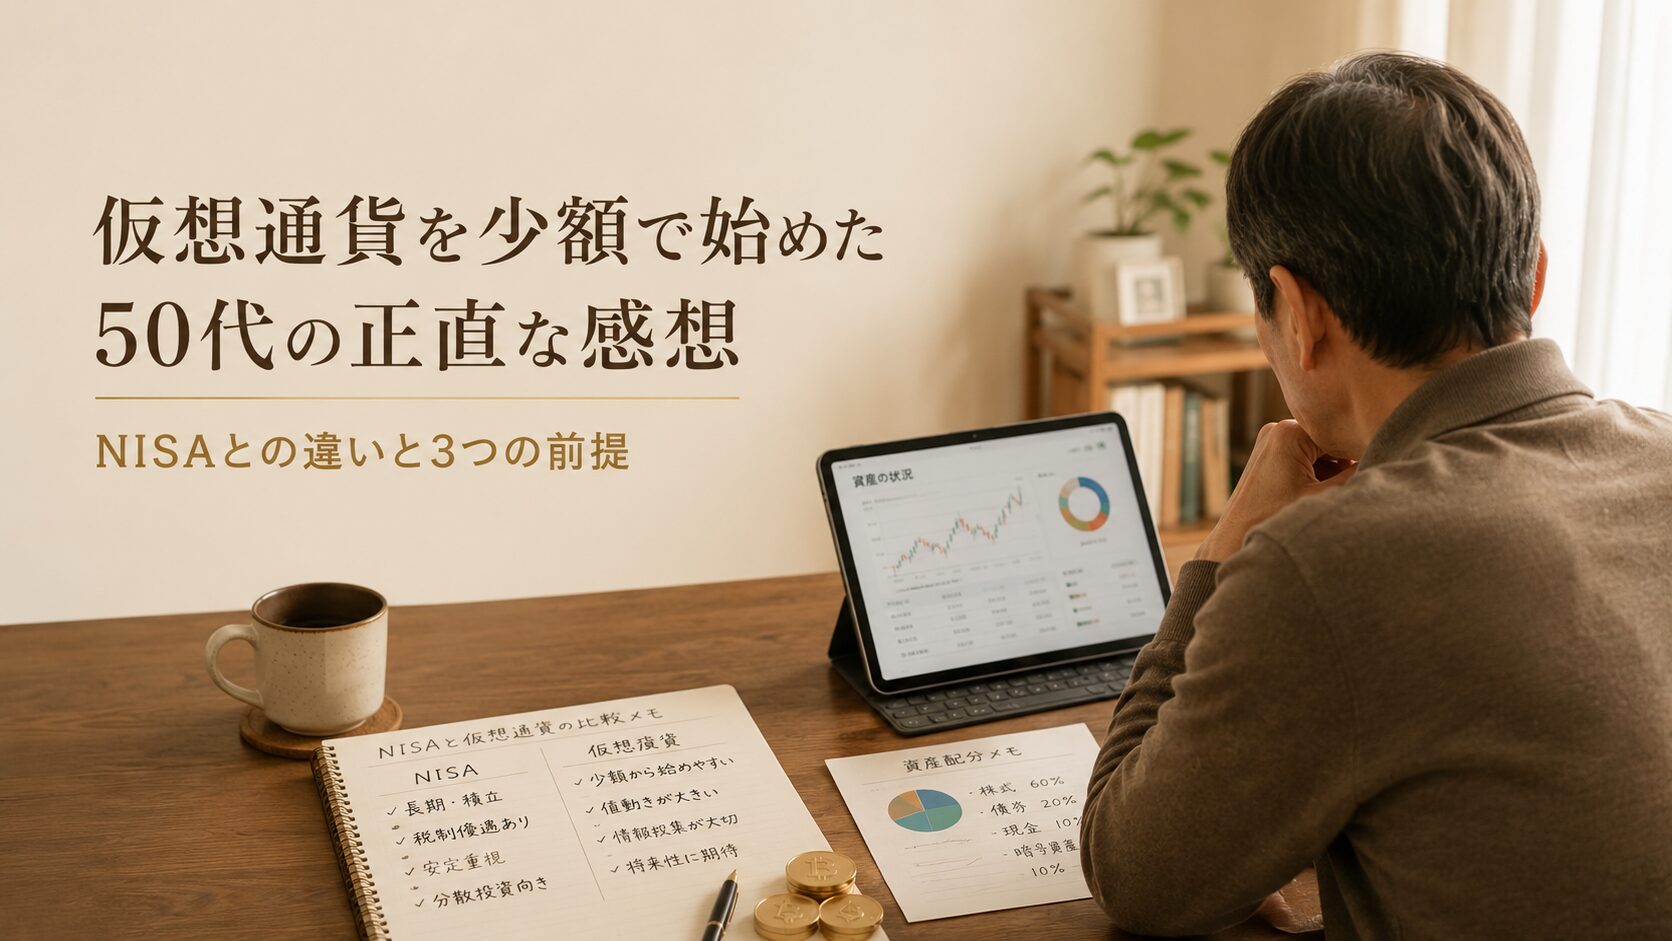
50代が仮想通貨と付き合うなら|3つの前提
同世代の友人や知人から「仮想通貨ってどうなの?」と聞かれる機会が増えてきた。私の考えを整理すると、3つの前提がある。
前提① まずNISAを最大限使う
仮想通貨より前に、NISAの投資枠を使い切ることを優先する。税制優遇があるNISAのほうが圧倒的に合理的だ。仮想通貨はあくまでNISAを満額使った「その先」の話だと思っている。
前提② 「失っても生活に影響しない金額」だけ投資する
老後資金・教育費・生活費には絶対に手をつけない。これは絶対の原則だ。仮想通貨に入れるのは、本当の意味での「余剰資金の一部」だけ。私の場合は30万円という金額がその範囲だった。
前提③ ビットコインだけから始める
アルトコインで実際に痛い目を見た。銘柄が多すぎて判断が難しくなるし、詐欺や取扱停止のリスクも高い。仮想通貨を始めるなら、まずビットコインだけで仕組みを理解してからが正解だと思っている。
今後の見通し|税制改正に期待している
今の正直な感想は「良かった点はあまりない」だ。
評価額は元本より上だが、途中で200万円になっていたことを思えば「もっと売れていたのに」という気持ちが残る。アルトコインで損をし、ハッキングにも遭った。トータルで見ると「株式やNISAでよかったのでは」という気持ちは正直ある。
それでも持ち続けている理由の一つが、税制改正への期待だ。仮想通貨の利益は現在「雑所得」として総合課税の対象になる。利益が大きくなると最大55%の税率がかかる可能性がある。これがNISAや株式(申告分離課税で一律約20%)と比べた最大の弱点だ。
ただ、近年この税制を申告分離課税に変えようという議論が続いている。もし税制が改正されれば、仮想通貨の魅力は大きく変わる。そうなった時に、今ホールドしているビットコインやアルトコインが値上がりしていてくれれば──という期待で持ち続けている。
「宝くじのおまけ」くらいの位置づけで持ち続ける。そのくらいの気持ちでいることが、50代が仮想通貨と付き合う正しい距離感だと今は思っている。
▼ あわせて読みたい
- 40代からNISAを始めた理由|FXで70万飛ばした元FP2級の資産形成記録
- 我が家のNISAポートフォリオ全公開|夫婦で分散投資する方法
- FP2級を取って10年|本当に役に立ったのは結婚してからだった
- 55歳独立に向けたストック型収入の作り方
この記事は個人の投資体験に基づく記録です。仮想通貨投資は元本割れのリスクがあります。投資の判断はご自身の責任でお願いいたします。