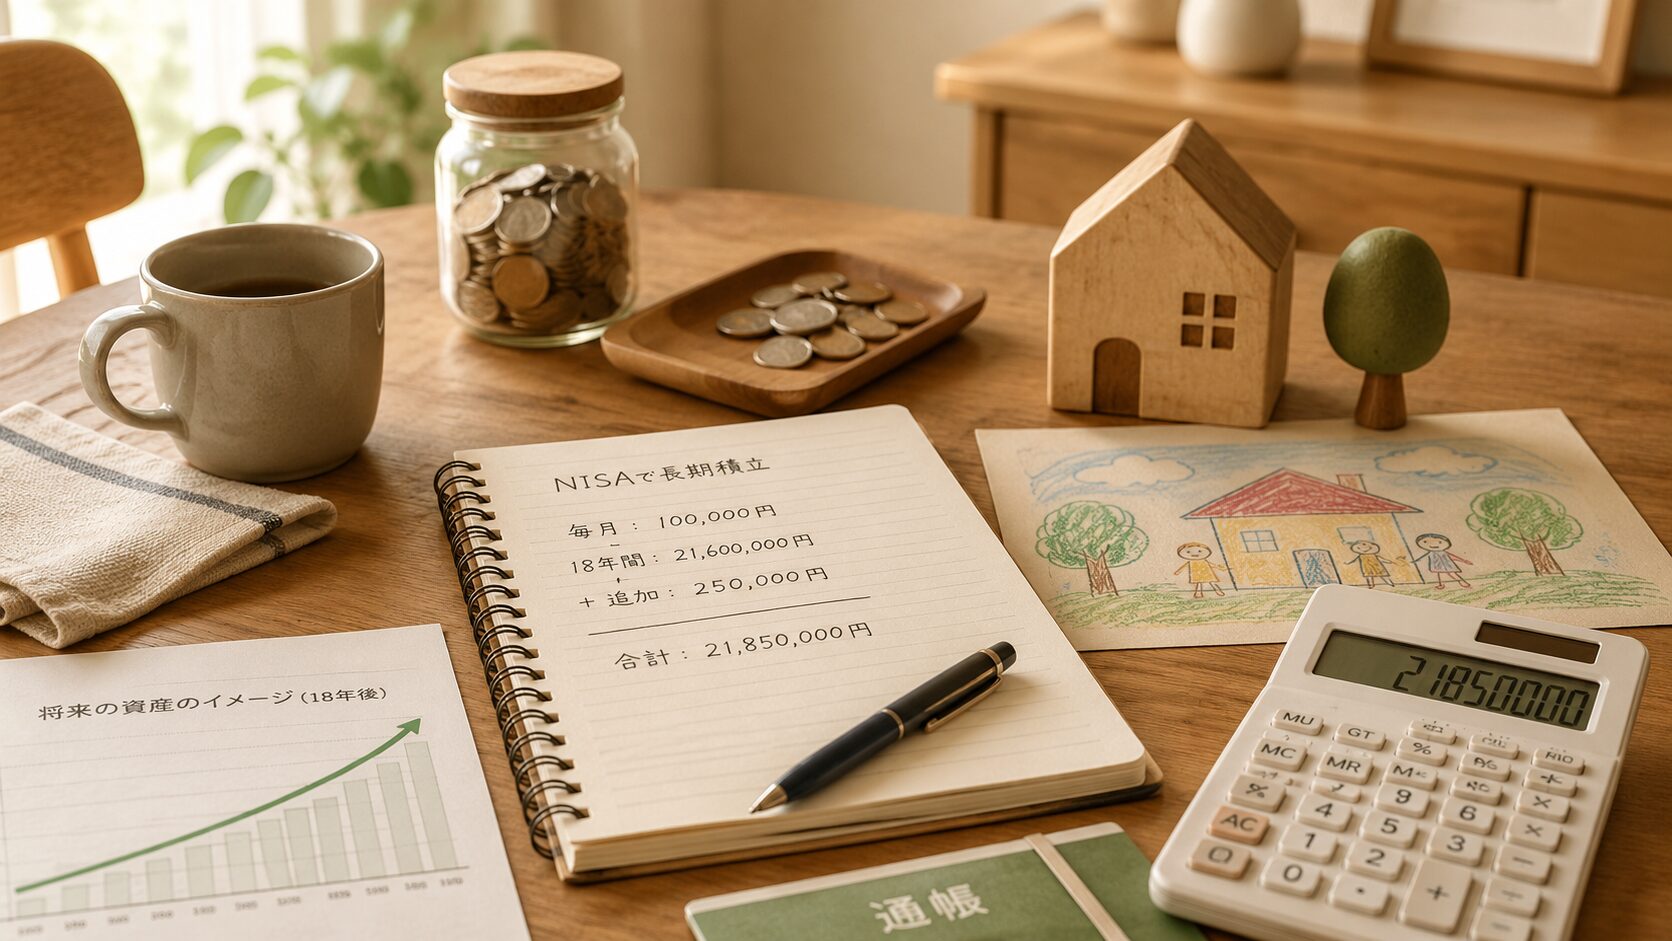
子ども手当を全額NISAに入れている。月8万円。さらに給与から2万円を上乗せして、合計月10万円をつみたてNISAに回している。
「もったいなくない?」「今使った方がよくない?」と思う方もいるかもしれない。確かに、今の生活費に充てれば楽になる。でも、18年後を考えた時、この判断は正しいと信じている。
FP2級の知識を使って、子ども手当をNISAで運用すると18年後にいくらになるかシミュレーションしてみた。
子ども手当の金額|月8万円を全額積立
子ども手当(児童手当)は、子どもの年齢によって金額が変わる。3歳未満は月1.5万円、3歳〜小学生は月1万円(第3子以降は1.5万円)、中学生は月1万円。
我が家は子ども4人。合計で月8万円ほどの児童手当を受け取っている。この全額に加えて、給与から月2万円を上乗せし、合計月10万円をつみたてNISAに積み立てている。
生活費に使いたい誘惑はある。月10万円あれば、外食も増やせるし、子どもたちの欲しいものも買ってあげられる。「今」を充実させるか、「未来」に備えるか。この葛藤は毎月ある。
それでも未来を選んでいるのは、収入がゼロになった経験があるからだ。あの時、貯蓄がなかったらどうなっていたか。妻に200万円を借りなければ生活が成り立たなかった。あの恐怖を子どもたちには味わわせたくない。月10万円あれば、教育費をまるごとカバーできる額だ。でも、目の前の楽さより、18年後の安心を選んだ。
18年間つみたてNISAで運用したシミュレーション
シミュレーションしてみる。
仮に月10万円を年利5%で18年間運用した場合。
- 積立元本:10万円×12か月×18年=2,160万円
- 運用益込み(年利5%複利):約3,500万円前後
元本2,160万円が約3,500万円になる。差額の約1,340万円が複利の効果だ。しかもNISAなら非課税。この1,000万円に税金がかからない。
もちろん、年利5%は保証されていない。3%かもしれないし、7%かもしれない。マイナスの年もある。だが、長期・分散・積立の基本を守れば、18年のスパンではプラスになる可能性が高い。
もちろん、年利5%で18年間安定して運用できるわけではない。途中でリーマンショック級の暴落が来るかもしれない。コロナショックのような予測不能な事態もある。それでも、歴史的に見れば15〜20年の長期投資はプラスになる確率が圧倒的に高い。
仮に年利3%で控えめに計算しても、18年後には約2,750万円。元本2,160万円に対して約590万円の利益。NISAなら非課税。銀行の定期預金に入れておいた場合の利息と比べれば、圧倒的な差だ。
この数字を見て、「子ども手当をNISAに入れよう」と決めた。
証券口座は楽天証券を使っている。楽天モバイルや楽天市場をすでに使っていたので、楽天経済圏でポイントが貯まる点が決め手になった。つみたての設定をすれば毎月自動で買い付けが進むので、手間がかからないのも大きい。
積立額が違えば結果は大きく変わる。月々いくら積み立てると何年後にいくらになるか、自分の数字で試してみてほしい。
妻への提案|細かく説明してOKをもらった
子ども手当をNISAに回すことは、妻にきちんと提案した。
スプレッドシートで見える化したシミュレーションを見せながら、「月8万円を積み立てると、18年後にこれくらいになる。大学の入学金と初年度の学費はこれでカバーできる」と説明した。
妻は数字を見て納得してくれた。「それなら入れよう」と。FXで70万失った前科があるので、「今回は大丈夫なの?」とは聞かれた。「FXとは仕組みが違う。長期の積立だから、チャートに張り付く必要もない」と説明して、OKをもらった。
今でも定期的に運用状況を妻に共有している。よかった時も悪かった時も。隠さない。暴落でマイナスになった月も「今月はマイナス○万円だけど、長期で見れば問題ない」と伝える。妻は最初は心配していたが、今は「またマイナスなの?まあいいか、使うの10年以上先だしね」と言ってくれるようになった。この感覚を夫婦で共有できているのは大きい。
運用報告はスプレッドシートに記録している。いつ、いくら積み立てて、現在の評価額がいくらか。グラフにすると、右肩上がりのトレンドが見える(暴落の谷はあるが)。この「見える化」が、続けるモチベーションになっている。夫婦の信頼は透明性から生まれる。
積立投資枠での運用|NASDAQ・S&P500
子ども手当は積立投資枠で運用している。成長投資枠ではなく、あえて積立投資枠。
理由はシンプル。子どもの教育資金は「確実性」が大事だからだ。成長投資枠で個別株を買うのはリスクが高い。積立投資枠でNASDAQ連動やS&P500連動の投資信託を淡々と積み立てる。
毎月自動で積み立てられるから、手間もかからない。設定したら放っておく。体調が悪い日でも、自動で積立が実行される。これぞストック型の仕組みだ。
証券口座は手数料が安いところを選ぶのが基本。松井証券なら日本株の取引手数料が0円からで、積立設定も簡単だ。
2025年IT暴落を子ども手当で乗り越えた
2025年のIT暴落の時、子ども手当で積み立てているNISAも含み損になった。
一瞬不安になった。「子どもの教育資金が減っている」。でも、冷静に考えた。使うのは10年以上先だ。今売ったら損が確定する。むしろ、株価が下がっている時に同じ金額で多くの口数を買える。ドルコスト平均法の恩恵だ。
暴落は「バーゲンセール」だと思うようにしている。実際、暴落後に買い増しした分は、その後の回復で大きなリターンになった。子ども手当は毎月自動で積み立てられるから、暴落中でも自動的に「安く買える」。積立投資の最大のメリットは、この「何もしなくていい」ところだ。
子どもたちにもこの話をしている。「株が下がったって報道されてるけど、パパたちは逆にチャンスなんだよ」。まだ理解できないかもしれないが、「お金が減る=怖い」ではなく「お金が減る=安く買える」という発想があることを知っておいてほしい。お金の教育は日常の中にある。
子ども手当をNISAに入れるか入れないかで、18年後の教育資金に1,300万円以上の差が出る可能性がある。この事実を知った上で判断してほしい。全額は無理でも半額でも、1万円でもいい。始めることが大事だ。
我が家では子ども手当をNISAに入れることを「教育資金の種まき」と呼んでいる。今は小さな種だが、18年間水をやり続ければ、大きな木になる。その木が、子どもたちの選択肢を広げてくれる。大学に行くのか、専門学校に行くのか、海外に出るのか。どの道を選んでも、お金の心配だけはさせたくない。
自分が20代の頃、お金のことは何も知らなかった。目先のことしか考えていなかった。もし自分の親が子ども手当をNISAに入れてくれていたら、人生は違っていたかもしれない。だからこそ、自分の子どもには違う未来を用意してあげたい。子ども手当をNISAに入れるという選択は、自分の過去の失敗から生まれた判断だ。失敗は無駄ではない。次の世代に活かせば、それは資産になる。
18年後、子どもたちが大学に入る時。このNISA口座を見せながら「パパとママが、君が生まれた時から毎月積み立ててきたんだよ」と伝えたい。その時の子どもたちの顔を想像すると、毎月の積立が少しだけ楽しくなる。FXで70万飛ばした経験が、ここでも活きている。短期の値動きに一喜一憂しない。長期で見る。子どもが大学に入る頃には、この暴落は「安く買えた時期」として記憶されるだろう。
子ども手当をNISAに回す際の注意点
子ども手当を全額NISAに入れる方法は、誰にでも勧められるわけではない。注意点がある。
- 生活防衛資金が確保されていること(最低6か月分の生活費)
- 子ども手当がなくても日常の教育費が払えること
- 夫婦で合意していること
- 長期運用であることを理解していること(途中で引き出さない前提)
我が家の場合、収入激減の経験から生活防衛資金は別口座に確保済み。教育費は毎月の給与から別口座に積立。子ども手当はNISA専用。この三層構造にしているから、安心して全額投入できている。
子ども手当の使い方で未来が変わる
子ども手当を「今使う」か「未来に備える」か。どちらが正解かは家庭によって違う。
ただ一つ言えるのは、「何も考えずに生活費に消える」のが一番もったいないということだ。使うなら意識的に使う。貯めるなら意識的に貯める。運用するなら意識的に運用する。
子ども手当×NISA×18年。この組み合わせは、50代の自分が子どもたちに残せる最大の贈り物だと思っている。
コロナICUで「いつ死ぬかわからない」と実感した。もし自分が明日いなくなっても、NISAの積立は自動で続く。妻が管理を引き継げるように、口座情報と運用方針は共有済みだ。自分がいなくなった後も、子どもたちの教育資金は育ち続ける。それが、このサイトの名前にもなっている「後半戦のいっぽ」——次の世代につなぐ一歩だ。
▼ あわせて読みたい
- 40代からNISAを始めた理由
- 子ども4人の教育費|月10万円のリアルな内訳
- 「お金の見える化」を夫婦で始めたら喧嘩が減った話
- FP2級を取って10年
- 50代で老後資金が不安な人がまずやるべき3つのこと
- 休職1年間で学んだこと|止まっている時間にこそ次の一歩がある
- 大家族のごはん事情|子ども4人の食事を毎日作る50代父の記録
- 退院後に待っていた「普通の生活」の壁
- 子ども手当をつみたてNISAに回すと18年でいくらになるか
この記事は個人の投資経験に基づく記録です。投資は元本割れのリスクがあります。判断はご自身の責任でお願いいたします。
子どもへのお金教育の具体的な実践は、子どものお金教育はポイント制にしたにまとめている。
▶ ドコモから楽天モバイルに変えたら、子ども3人のスマホ代が月1,000円になった話
2027年に始まる「こどもNISA」を我が家がどう始めるかは、こちらの記事にまとめている。