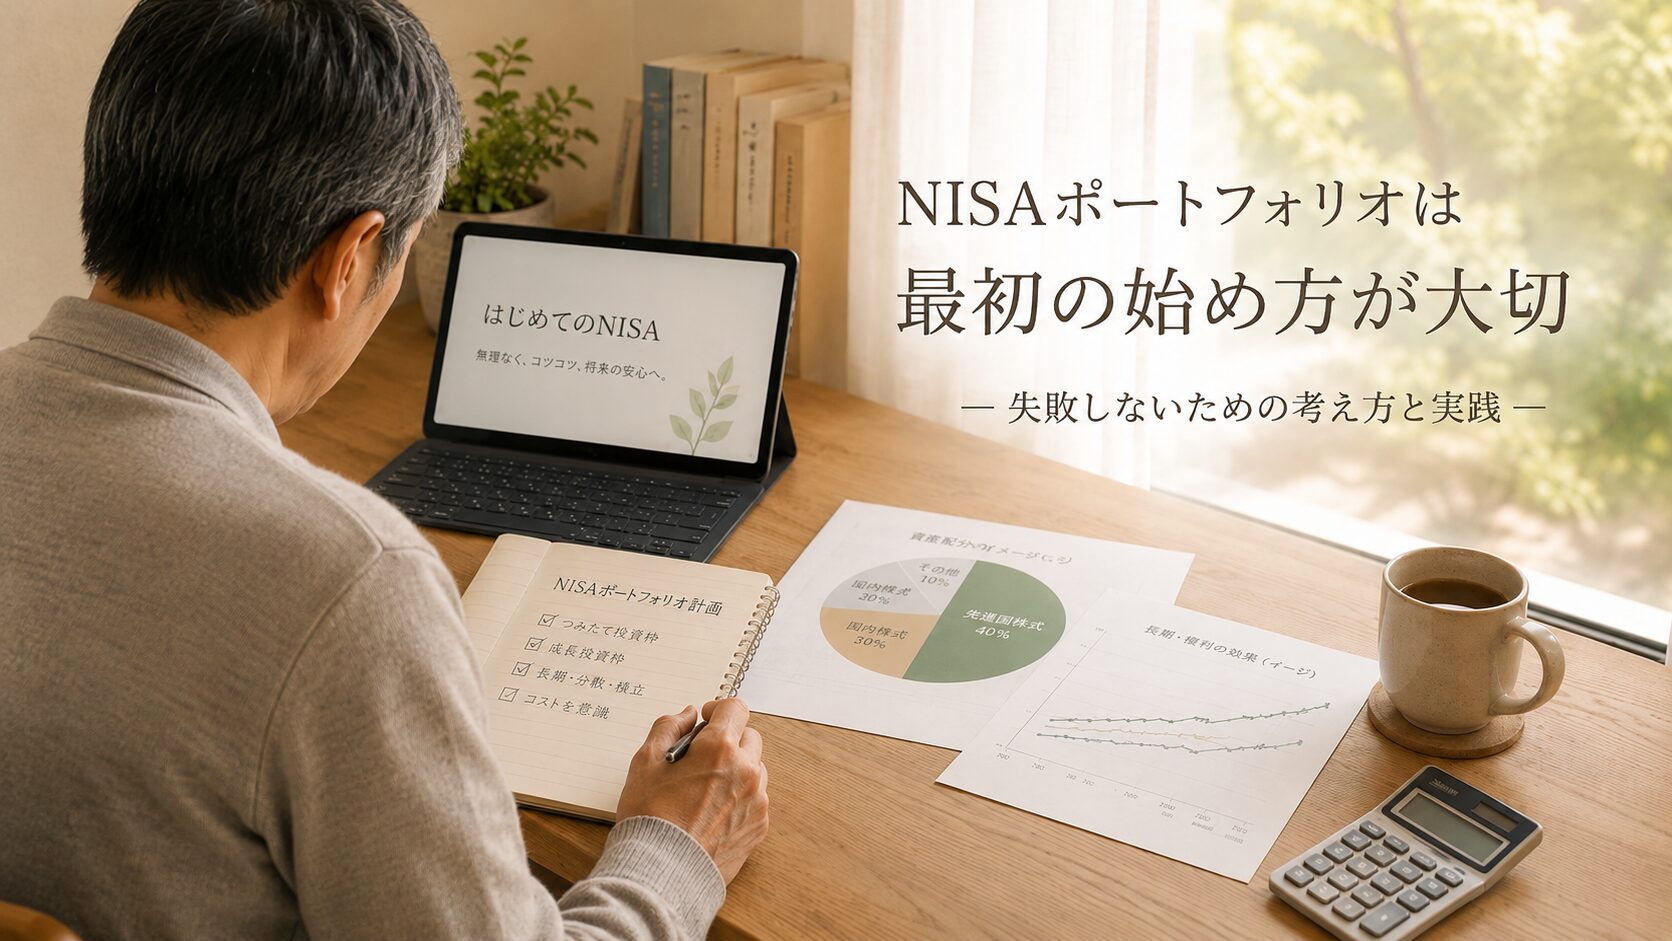
我が家のNISAポートフォリオを全公開する。
40代でNISAを始めた。FXで70万失った経験から、長期・分散・積立を徹底している。さらに我が家では、夫婦でNISA枠を使い分けて分散投資している。
具体的な銘柄と、暴落時の戦略まで公開する。
夫のNISAポートフォリオ|積立投資枠と成長投資枠の使い分け
自分のNISAは、積立投資枠と成長投資枠を明確に分けている。証券口座は楽天証券を使っている。楽天モバイルや楽天市場との連携でポイントが貯まるうえ、積立の自動設定が使いやすく、我が家に合っていると感じている。
積立投資枠:
- NASDAQ連動の投資信託
- S&P500連動の投資信託
アメリカ市場の成長に乗る、というシンプルな方針。毎月自動で積み立てられるから、体調が悪い日でも勝手に買い付けが進む。これがストック型の良さだ。
NASDAQとS&P500の両方に投資しているのは、分散のためだ。S&P500はアメリカの大型株500社に分散投資。NASDAQはテック企業中心でリターンが大きい分、値動きも大きい。S&P500で安定性を確保しつつ、NASDAQで成長を狙う。この組み合わせが、自分のリスク許容度に合っている。
子ども手当月10万円も積立投資枠で運用している。教育資金は確実性が求められるので、成長投資枠ではなく積立投資枠。同じNISAでも、目的によって枠を使い分ける。これもFP的な設計だ。
積立投資枠の運用シミュレーションを自分の数字で確かめてみてほしい。月々いくら積み立てると、何年後にいくらになるかがわかる。
成長投資枠:
- 日本の個別株(インフラ系、AI関連、銀行系、商社、タカラトミー)
- ゴールド(金)の投資信託
- インド株の投資信託
成長投資枠は少し攻めた運用だ。個別株はリスクが高い分、配当や値上がり益を狙える。ゴールドは「守り」の資産。インド株は「次の成長市場」への投資。攻めと守りのバランスを意識している。
タカラトミーの株を持っているのもこの枠だ。子どもがポケモンにハマって、週末のたびにアーケードゲームに通っている。「これだけお金を使うなら株主になろう」と買った。実用性と楽しさを兼ねた投資だ。
個別株は値動きが大きい。だが、成長投資枠の中での比率は全体の3割程度に抑えている。残り7割はゴールドとインド株で分散。一つの銘柄に全力投球しない。一つに依存して全てを失った経験があるからだ。
成長投資枠では一括投資や積立など、自分のスタイルに合わせた運用ができる。どのパターンで資産が育つか、シミュレーションで確かめてほしい。
妻のNISAポートフォリオ|積立投資枠でシンプルに
妻のNISAは積立投資枠のみで運用している。
- NASDAQ連動の投資信託
- S&P500連動の投資信託
- ゴールド(金)の投資信託
妻のポートフォリオは自分より保守的にしている。理由は、夫婦でリスクを分散するためだ。自分が成長投資枠で攻めている分、妻は積立投資枠で守る。家族全体のポートフォリオとして見た時に、バランスが取れるように設計している。
FP2級の知識がここで活きている。個人のポートフォリオではなく、世帯全体のポートフォリオとして設計する。これがFP的な発想だ。
なぜゴールドを持つのか|暴落時の保険
夫婦ともにゴールド(金)の投資信託を持っている。
ゴールドは株式と逆の値動きをすることが多い。株が暴落する時、ゴールドは値上がりする傾向がある。つまり、ゴールドは「暴落時の保険」だ。
実際に考えている戦略がある。今後10年の間にNASDAQが大きく暴落したら、ゴールドを一部売却して、安くなったNASDAQを買い増しする。ゴールドが上がっている時に売って、NASDAQが下がっている時に買う。このリバランスで、暴落をチャンスに変える。
具体的なシナリオを考えている。NASDAQが30%以上下落したら、ゴールドの評価額を確認する。ゴールドが上昇していれば、その一部を売却。売却した資金でNASDAQの投資信託を追加購入する。
ポイントは「感情で判断しない」ことだ。暴落時はパニックになる。「全部売りたい」と思う。FXで70万失った時がまさにそうだった。だから、事前にルールを決めておく。「NASDAQが30%下落したらゴールドを20%売却してNASDAQを買う」。このルールを紙に書いて、スプレッドシートにも記録してある。感情ではなくルールで動く。
2025年のIT暴落の時は、この戦略を実行するには至らなかった。下げ幅がそこまで大きくなかったからだ。でも、リーマンショック級の暴落が来た時のために、ゴールドは「弾薬」として持ち続ける。
インド株を入れた理由|次の成長市場への種まき
成長投資枠にインド株を入れている。
理由は、人口ボーナスだ。インドは2023年に中国を抜いて世界最大の人口国になった。若い労働力が豊富で、IT産業が急成長している。「次の中国」になる可能性がある市場だ。
もちろんリスクはある。新興国特有の政治リスク、為替リスク。だから全体のポートフォリオの中では少額に抑えている。10年後、20年後に大きく育ってくれればいい。種まきだ。10年後に芽が出なければ、それはそれで仕方ない。でも、芽が出た時のリターンは大きい。子ども手当をNISAに入れているのと同じ発想で、「未来の可能性に少額を賭ける」スタイルだ。
夫婦でポートフォリオを共有する重要性
スプレッドシートで見える化して、夫婦のポートフォリオを一元管理している。
自分の積立投資枠、自分の成長投資枠、妻の積立投資枠。それぞれの銘柄と評価額を一つのシートにまとめている。定期的に印刷して妻に見せながら「今こうなってるよ」と共有する。
ICUで死にかけた経験がある。もし自分に万が一のことがあっても、妻がポートフォリオの全体像を把握していれば、運用を引き継げる。NISAの口座情報、ログインID、運用方針。すべて共有済みだ。
ポートフォリオの共有は、投資の話ではなく、家族を守る話だ。
実際に妻に印刷して見せながら説明している。「NASDAQが先月より5%上がったよ」「ゴールドが安定してるね」「インド株はまだ種まき段階」。こういう会話が月に1回ある。投資の話をしているようで、実は「家族の未来」の話をしている。
子どもたちにも少しずつ話している。「パパとママはNISAっていうので、みんなの未来のためにお金を育てているんだよ」。ポイ活制度でお金の感覚を教えているのと同じで、投資の存在を自然に伝えたい。
ポートフォリオは生き物だ。市場環境が変われば、家族の状況が変われば、調整が必要になる。55歳独立が近づけば、リスクを下げる方向に動かすかもしれない。その判断を、夫婦で一緒にしていく。
このポートフォリオが10年後にどうなっているか、正直わからない。NASDAQが暴落して半分になっているかもしれない。ゴールドが倍になっているかもしれない。インド株が大化けしているかもしれない。でも、どうなっても「夫婦で決めた」という事実は変わらない。一人で決めて失敗したら後悔する。夫婦で決めて失敗したら、一緒に次を考えられる。それが分散投資の、もう一つの意味だ。
50代のNISAポートフォリオで大事なこと
50代のポートフォリオで一番大事なのは「続けられること」だ。
毎日チャートを見る必要がない銘柄を選ぶ。自動積立で放っておける仕組みにする。暴落が来ても売らないと決めておく。そして、夫婦で共有する。
FXで70万失った自分が言うから説得力があると思う。短期で稼ごうとしない。長期で育てる。証券口座選びも大事だ。手数料、取扱銘柄、使いやすさ。松井証券は日本株手数料0円。マネックス証券
は米国株が充実。自分の投資スタイルに合った証券会社を選ぶことが、長く続けるコツだ。
体力がなくても、仕組みが動いてくれる。それが50代のNISA運用の本質だ。
最後に、ポートフォリオの設計で一番大事なことを書く。「正解はない」ということだ。我が家のポートフォリオは、我が家の状況に合わせて設計したもの。コロナ後遺症がある。子どもが4人いる。住宅ローンが残っている。55歳で独立したい。これらの条件から逆算して作った。
あなたの条件は違う。だから、同じポートフォリオにする必要はない。大事なのは「自分の条件を正直に見つめて、自分に合った設計をすること」。年齢、収入、家族構成、健康状態、リスク許容度。これらは一人ひとり違う。SNSで見かける「おすすめポートフォリオ」をそのまま真似するのは危険だ。その人の条件と自分の条件が違えば、同じポートフォリオでも結果は変わる。FP2級の知識があれば自分で設計できる。なくても、この記事が「自分のポートフォリオを考えるきっかけ」になれば嬉しい。
▼ あわせて読みたい
- 40代からNISAを始めた理由
- 子ども手当をつみたてNISAに回すと18年でいくらになるか
- 「お金の見える化」を夫婦で始めたら喧嘩が減った話
- 50代で老後資金が不安な人がまずやるべき3つのこと
- FP2級を取って10年
この記事は個人の投資経験に基づく記録です。投資は元本割れのリスクがあります。判断はご自身の責任でお願いいたします。
▶ ドコモから楽天モバイルに変えたら、子ども3人のスマホ代が月1,000円になった話
2027年に始まる「こどもNISA」を我が家がどう始めるかは、こちらの記事にまとめている。