50代になると、老後資金の不安が現実になる。
「年金だけで足りるのか」「退職金はどうなるか」「物価が上がり続けたらどうなるか」。漠然とした不安を抱えている50代は多いと思う。
自分もその一人だ。コロナでICUに入り、「いつ死ぬかわからない」と実感した。同時に「いつまで生きるかもわからない」とも思った。長生きすればするほど、お金が必要になる。FP2級の知識を使って、まずやるべきことを3つに絞った。
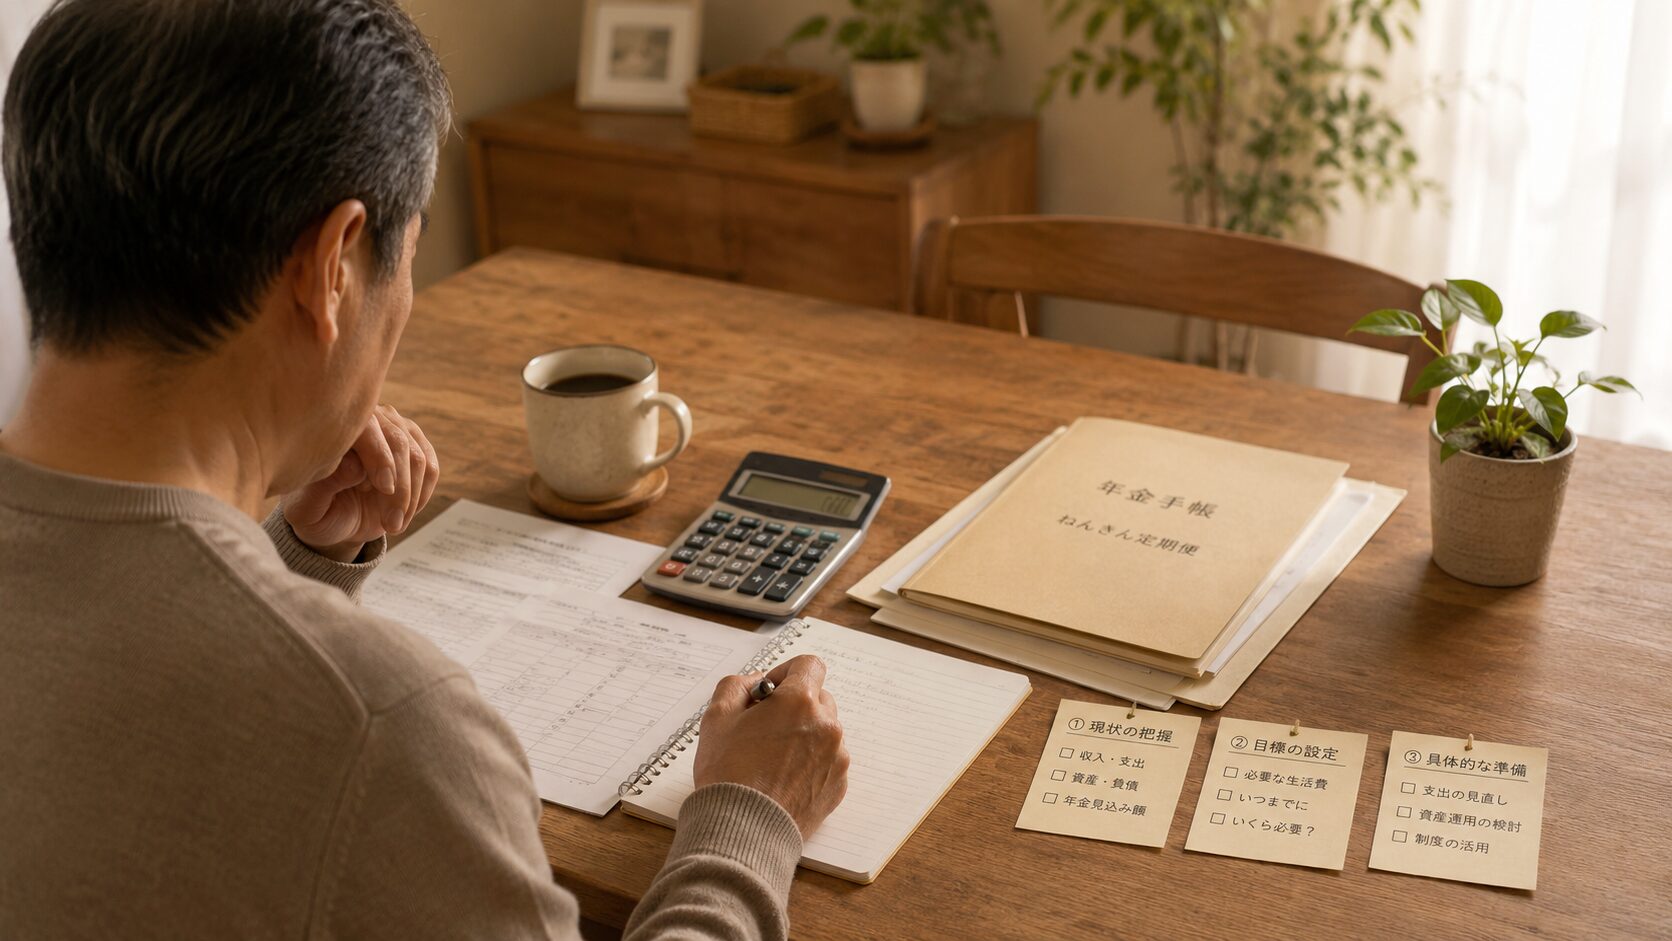
まずやるべきこと①|「いくら足りないか」を数字で把握する
一番大事なのは、漠然とした不安を「数字」に変えることだ。
年金の見込み額を確認する。ねんきんネットで自分の年金額を調べられる。退職金の見込み額を会社に確認する。今の貯蓄額を把握する。
そして、老後の支出を見積もる。住居費、食費、医療費、保険料、光熱費。スプレッドシートに書き出すだけでいい。
「年金+退職金+貯蓄」と「老後の支出×年数」を比べる。足りない金額がいくらかがわかる。
この「足りない額」を知ることが、実は一番怖い。でも同時に一番大事だ。知らないまま老後を迎えるより、今知って対策を打つ方がはるかにマシだ。
「老後2000万円問題」が話題になったことがある。でも、必要な額は人によって全く違う。持ち家か賃貸か、子どもの教育費がまだ残っているか、健康状態はどうか。自分の場合は住宅ローンが残っているし、子ども4人の教育費もある。一般論ではなく、自分の数字で計算することが大事だ。
我が家の場合、この計算をして「足りない額」が見えた。見えた瞬間は怖かったが、見えたからこそ対策が立てられた。FP2級の知識があるから自分で計算できたが、難しければFPに相談するか、マネーフォワードMEのような家計管理アプリで資産全体を見える化するところから始めてほしい。
では、実際に自分の数字を入れてみてほしい。貯蓄額・生活費・年金の見込みを入力すると、資産が何歳まで持つかがひと目でわかる。
まずやるべきこと②|NISAで「お金に働いてもらう」
足りない金額がわかったら、次はそれをどう埋めるかだ。
50代からでも間に合う方法がある。NISAだ。
新NISAは非課税で運用できる。つみたて投資枠で毎月コツコツ積み立てれば、10年で相当な額になる。50代から始めても、60代・70代まで15〜20年の運用期間がある。複利の効果は時間が味方になる。
証券口座をまだ持っていない方は、積立の自動設定がしやすく楽天経済圏とも連携できる楽天証券が選択肢のひとつだ。
自分は40代でNISAを始めた。FXで70万失った経験があるからこそ、長期・分散・積立の重要性がわかる。短期で稼ごうとしない。時間をかけて育てる。
証券口座は手数料の安さで選ぶのが基本だ。松井証券なら日本株の取引手数料が0円からで、NISAとの相性もいい。
まずやるべきこと③|収入源を分散させる
3つ目は、収入源の分散だ。
会社の給与だけに頼っていると、退職したら収入がゼロになる。年金が始まるまでの空白期間をどう乗り切るか。退職金だけで持つのか。
自分はストック型収入の構築を始めている。アフィリエイト、ブログ、有料note。退職後も収入が途切れない仕組みを、会社員のうちに作っておく。
副業が難しい方は、NISAの配当収入や、貯蓄型保険の満期金、iDeCoの受給など、給与以外の収入源を一つでも持っておくことをおすすめする。
自分が実際にやっている老後資金準備
自分が老後資金のためにやっていることをまとめる。
- NISAでの積立投資(NASDAQ、S&P500)
- 貯蓄型保険(変額保険、ドル建て保険)
- 仮想通貨(少額)
- 定期貯金
- 副業(アフィリエイト、ブログ)
iDeCoはまだ始めていない。住宅ローン控除がある間はiDeCoの節税メリットが薄いと判断しているからだ。控除が終わったら検討する。
住宅ローンと保険の見直しも老後対策の一つ
老後資金の不安を解消するには、支出を減らすアプローチも有効だ。住宅ローンの借り換えで毎月の支払いを減らせるケースがある。モゲチェックは複数の金融機関を無料で一括比較できるサービスで、借り換えの余地があるかどうかをすぐに確認できる。

火災保険も長年見直していない場合は要確認だ。インズウェブの無料一括見積もりで、保険料の削減余地がないかチェックしてほしい。今なら見積もりだけで全員にセブンプレミアムカフェラテがもらえるのもうれしい。
火災保険を各社にまとめてお見積り!ご利用無料!
全員にセブンプレミアムカフェラテを一つプレゼント。
一つの方法に全額投入しない。分散する。
よく「老後資金はNISAだけで大丈夫ですか」と聞かれることがある。答えはNOだ。NISAは優れた制度だが、元本割れのリスクがある。NISAだけに頼るのは、アフィリエイトだけに頼って失敗した自分と同じ過ちだ。
NISAは攻めの資産形成。貯蓄型保険は守りの資産形成。定期貯金は最後の砦。この三層構造で、リスクを分散している。Googleアップデートで収入がゼロになった経験から、「一つに依存しない」ことの大切さは体で覚えている。
働けなくなるリスク|50代が直面する現実
50代の老後資金不安には、もう一つ大きな要素がある。「働けなくなるリスク」だ。
自分はコロナでICUに入った。復職して再休職した。「定年まで働ける保証はない」。これは自分だけの問題ではない。50代は病気のリスクが高まる年代だ。
だからこそ、「働けなくても収入がある状態」を作りたい。NISAの運用益、ブログの広告収入、保険の満期金。体が止まっても、仕組みが動いてくれる。ストック型収入の考え方は、老後資金の準備にも直結する。
自然災害への備え|オール電化のリスク
老後資金とは少し違うが、自然災害への備えも意識している。
我が家はオール電化だ。停電したら何もできない。調理も暖房も給湯も全部止まる。このリスクに対して、ポータブル電源を購入した。
物価高も気になる。スーパーの値札を見るたびに「また上がったか」と思う。大家族の食費は物価上昇の影響をダイレクトに受ける。食費が上がり、光熱費が上がり、教育費も上がる。年金の受給額は物価上昇に追いつかない可能性がある。だからこそ、NISAや副業で「物価上昇に負けない資産」を作っておく必要がある。
50代で老後資金が不安な方へ|まず3つだけ
まとめると、50代でまずやるべきことは3つだ。
- 「いくら足りないか」を数字で把握する
- NISAで「お金に働いてもらう」仕組みを始める
- 給与以外の収入源を一つでも作る
どれも今日から始められる。完璧な計画は必要ない。まず一歩踏み出すこと。
自分も最初は漠然と不安だった。「老後やばい」「年金足りない」「物価上がってる」。ニュースを見るたびに不安が増す。でも不安は、数字に変えた瞬間に半減する。
スプレッドシートを開く。ねんきんネットにログインする。保険の証券を引っ張り出す。面倒だが、1日あれば全体像は把握できる。その1日が、残りの人生の安心を変える。
FP2級は2週間で取れた。老後資金の全体像把握は1日でできる。NISAの口座開設は30分。どれもハードルは高くない。高いのは「始める」という心理的なハードルだけだ。
自分の場合、FXで70万失った後、投資自体をやめようかと思った時期がある。でも「お金に働いてもらう」というFP2級で学んだ感覚が捨てられなかった。失敗したのは「方法」であって「考え方」ではない。短期売買をやめて長期積立に切り替える。それだけで、同じ「投資」でもリスクは大幅に下がる。
老後資金は「いつか考えよう」と先送りしがちなテーマだ。でも、先送りすればするほど選択肢は狭まる。「いつ死ぬかわからない」からこそ今日始める。逆説的だが、死を意識したからこそ、老後の準備を真剣に始められた。
妻とも老後の話をしている。「60歳になったらどうする?」「年金はいつからもらう?」「子どもたちが全員独立したら、どんな生活をしたい?」。こういう会話ができるのも、数字で現状を共有しているからだ。漠然と「不安だね」と言い合うのではなく、「あとこれくらい足りないから、こうしよう」と具体的に話せる。
老後資金の準備は、夫婦の共同プロジェクトだ。どちらか一方が管理して、もう一方は知らない。それだと、管理している方が倒れた時に破綻する。自分がICUに入った時、もし家計を自分だけが管理していたら、妻は何もわからないまま途方に暮れていただろう。
だから、スプレッドシートで見える化して夫婦で共有している。どちらが倒れても、もう一方が引き継げる。それが本当の「備え」だと思っている。一人で抱え込まない。一緒に計画を立て、一緒に実行する。家族運営の考え方は、老後の準備にも通じている。
50代はまだ間に合う。60代になったらもっと選択肢が狭まる。今が一番若い。この記事を読んだ今日が、老後資金準備を始める最良のタイミングだ。「いつ死ぬかわからない」からこそ、今日始める。それが、50代の老後資金準備の本質だと思っている。
▼ あわせて読みたい
- 40代からNISAを始めた理由
- 「お金の見える化」を夫婦で始めたら喧嘩が減った話
- FP2級を取って10年|本当に役に立ったのは結婚してからだった
- 55歳独立に向けたストック型収入の作り方
- 50代で住宅ローンが残っている現実
- 休職1年間で学んだこと|止まっている時間にこそ次の一歩がある
- 50代で老後資金が不安な人がまずやるべき3つのこと
- 退院後に待っていた「普通の生活」の壁
- 子ども手当をつみたてNISAに回すと18年でいくらになるか
この記事は老後資金に関する個人の経験と考えに基づく記録です。投資は元本割れのリスクがあります。判断はご自身の責任でお願いいたします。
保険の固定費を削って運用に回す判断については、50代で保険を削った実録も参考にしてほしい。
持ち家・車の将来費用も含めた家計全体の備え方は、持ち家にかかる将来費用を全部並べてみたにまとめた。