55歳で独立する。
これが今の私の目標だ。
ただし、かつてのように勢いで独立するつもりはない。一度独立して、Googleアップデートで収入がゼロになった経験がある。コロナでICUに入り、死にかけた経験もある。
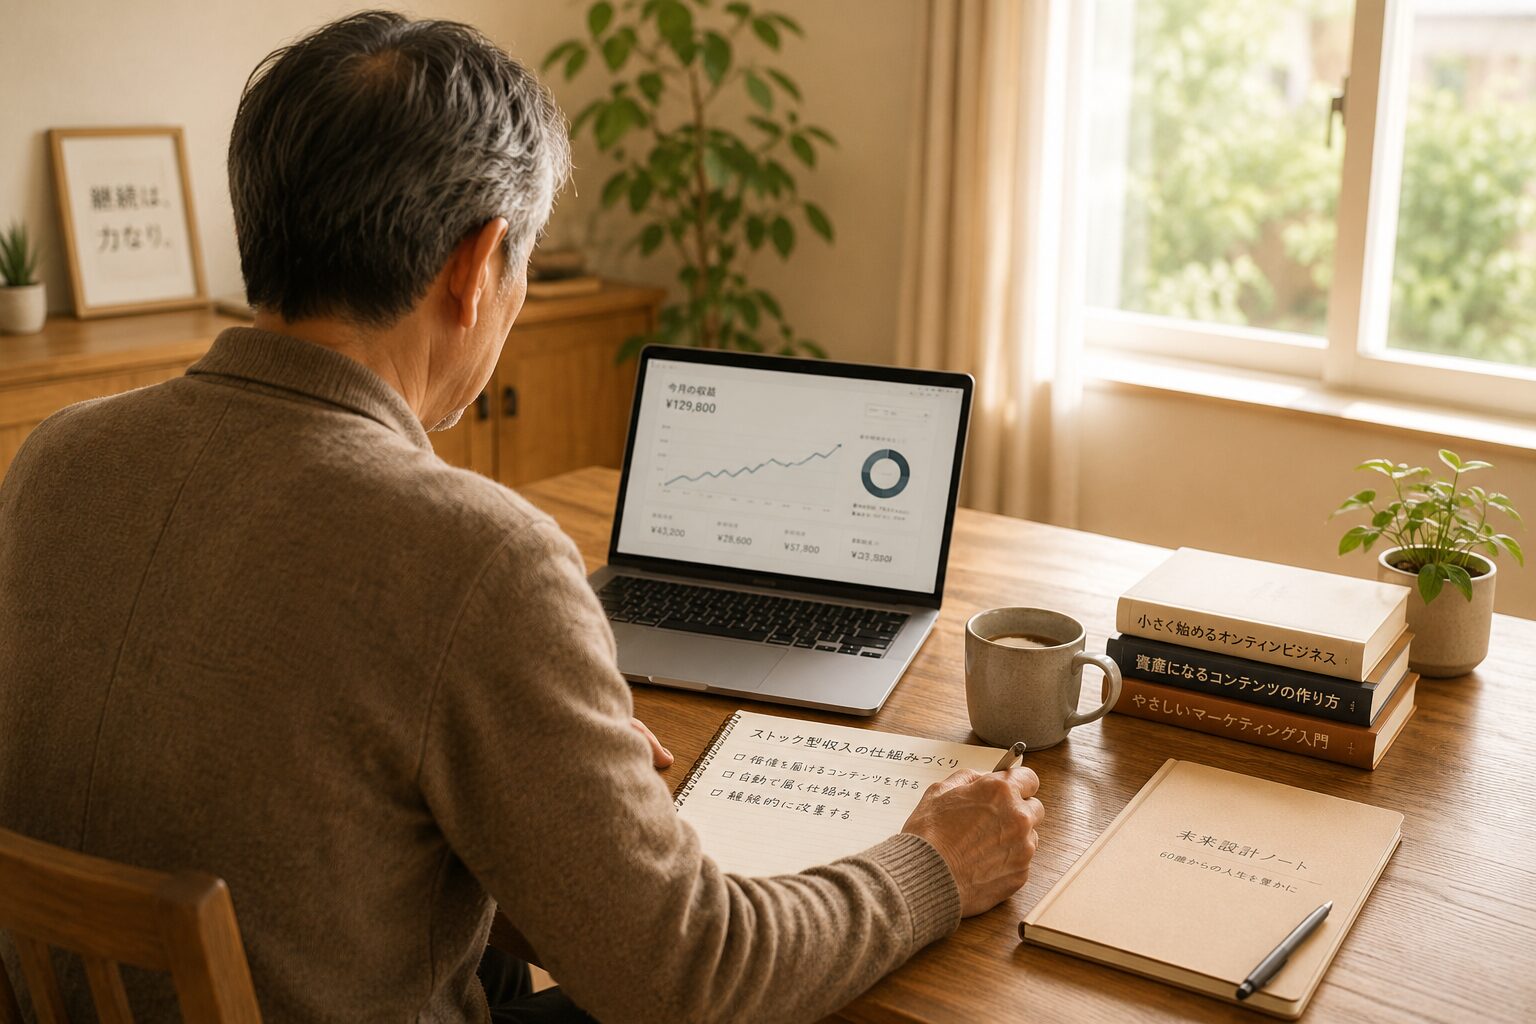
だからこそ、今度は「体が動かなくても収入が入る仕組み」を複数持った状態で独立する。ストック型収入を軸にした、55歳からの生き方を設計している。
なぜストック型にこだわるのか|体が資本の働き方はもう無理
20代から営業畑を歩いてきた。訪問販売、保険営業。どちらも体が資本の仕事だった。足で稼ぎ、口で売る。体力と行動量がそのまま収入に直結する世界だった。
朝から晩まで外を回り、見込み客に会い、断られ、また次の見込み客を探す。それが日常だった。土日も関係ない。保険代理店時代は家族との時間を犠牲にして働いていた。体力があったから成り立っていた。
もうあの働き方はできない。
コロナ後遺症で慢性疲労症候群のような症状が残っている。少し動くと数時間は寝込む。全盛期の6割の体力で、疲れると3割まで落ちる。営業に出て、人と会い、移動して、提案する。そんな体力はもうない。
健康面で運動量を求める働き方は厳しい。だから、体が動かない日でも収入が途切れない仕組みが必要だった。それがストック型収入だ。
ストック型収入とは|一度作れば積み上がる仕組み
ストック型収入とは、一度仕組みを作れば、自分が動かなくても収入が発生し続けるモデルだ。
反対に、営業や時給労働のように「働いた分だけ稼ぐ」のがフロー型収入。体調を崩せばゼロになる。
たとえばブログ記事。1本書くのに数時間かかる。でも、その記事が検索で読まれ続ければ、何もしなくても毎月アクセスが入り、広告収入が発生する。NISAも同じだ。一度積み立てを設定すれば、自動で運用が続く。noteは書いて公開すれば、自分が寝ている間にも売れる可能性がある。
どれも、最初に手を動かす必要がある。だが、作ったものが自分の代わりに働いてくれる。時間がかかるが、積み上がっていく。
私のように健康に不安がある人間にとって、フロー型だけに頼るのはリスクが高すぎる。ストック型を複数持つことで、1つが倒れても他で支えられる構造を作りたい。
私が考えている収入源と月収イメージ
目標は月20〜30万円。内訳のイメージはこうだ。
- アフィリエイト・アドセンス:15万円
- 有料note:1万円
- 週2日の外勤:5万円
- コンサル:5万円
NISAの運用益はここに含めていない。NISAは教育費や老後資金として長期で持ち続ける前提だ。ただ、将来的に配当が出る銘柄も持っているので、数年後にはここに月1〜2万円が加わる可能性がある。
ガツンと稼ぐモデルではない。地味で、小さい。でも、複数の収入源を持つことで、どれか一つが止まっても生活が破綻しない。あの時Googleアップデートで全収入を失った経験が、この設計の原点にある。
アフィリエイト・アドセンス|過去の失敗を活かす
アフィリエイトは過去に月35万を稼いだ経験がある。ジャンルを間違えてYMYLに引っかかり、サイトが飛んだ。
その教訓を活かし、今は不動産系のサイトとこの「後半戦のいっぽ」の2サイトを運営している。1つのサイトに依存しない。ジャンルも分散する。
このサイトでは、NISAや資産形成の記事から証券口座開設のアフィリエイト、健康管理の記事から関連サービスのアフィリエイトを想定している。記事が増えるほど、アドセンスの収益も積み上がる。
証券口座はコストの低さが重要だ。松井証券なら日本株の手数料が0円から。55歳独立後の運用コストを抑えるには、手数料の安い証券会社を選ぶことが基本だ。老後資金の準備にはiDeCo
も選択肢になる。
記事は一度書けば、検索流入で読まれ続ける。まさにストック型だ。
有料note|実体験をコンテンツにする
有料noteでは、以下のような内容を想定している。
- コロナICU体験記(ブログより詳細な完全版)
- ChatGPTを使った食事管理の方法+プロンプト集
- AIを活用したNISA資産運用の実践方法
- 家計管理スプレッドシートのテンプレートと使い方
どれも、このサイトの記事で無料で概要を伝え、もっと詳しく知りたい人に有料noteで提供する流れだ。ブログが集客、noteが収益化。この組み合わせがストック型になる。
週2日の外勤|フロー型も少しだけ残す
完全にストック型だけで生きるのは、まだ現実的ではない。
だから、週2日程度は外で働くことを想定している。月5万円くらい。これはフロー型だが、生活の最低ラインを確保するためのセーフティネットだ。
週2日なら体力的にも無理がない。残りの5日で、ブログを書き、noteを作り、家族との時間を過ごす。この配分が、今の自分の体力で持続可能なバランスだと考えている。
コンサル|同じ境遇の人に経験を共有する
コンサルと言っても、大げさなものではない。
想定しているのは、自分と同じような人だ。健康面に不安があり、資産運用やネット収益に頼りたいが、初めてで不安しかない。そんな人に、自分の経験からマインドセットや方法を共有したい。
ガツンと稼げる方法は教えられない。でも、地道に食っていける方法なら、自分が実践している。FP2級の知識、アフィリエイトの経験、AIの活用法、家計管理の仕組み。これらを組み合わせて、「月20〜30万で家族を養いながら生きていく方法」を伝えることならできる。
イメージとしては、オンラインで月に数回、1時間ずつ話を聞いて、一緒に計画を立てる。高額なコンサルフィーは取らない。月5,000円〜10,000円くらい。お互いに無理のない範囲で、長く続けられる関係を作りたい。
保険営業時代、お客さんの人生に寄り添って金融資産を増やしてきた経験がある。あの時の「人の話を聞いて、一緒に考える」というスキルは、形を変えて今も使える。
まずはこのブログで信頼を積み上げる。コンサルは、その先にあるものだと思っている。
一番の不安は健康|だからこそストック型
55歳独立に向けて、一番の不安材料は健康だ。
コロナ後遺症はいつ悪化するかわからない。糖尿病の管理も一生続く。メンタルの通院も続いている。
だからこそ、ストック型にこだわる。体調が悪い日は休む。それでも、昨日書いた記事が読まれ、先月設定したNISAが運用され、去年作ったnoteが売れる。自分が止まっても、仕組みが動いてくれる。
独立までのタイムラインも考えている。まずはこのブログを100記事まで育てる。並行してアフィリエイト収益を月5万円まで持っていく。有料noteを3〜5本作る。コンサルの土台となる信頼をブログで築く。
すべてが計画通りにいくとは思っていない。でも、方向性が決まっているだけで、日々の行動が変わる。今日書く記事が、3年後の独立につながっている。そう思えるだけで、モチベーションが変わる。
完璧な計画ではない。甘い見通しもあるかもしれない。でも、何もしなければ何も変わらない。
ICUのベッドの上で「いつ死ぬかわからない」と感じた日から、この計画は始まっている。
独立後の理想の1日
独立したら、こんな1日を過ごしたい。
早起きして、子どもたちの朝ごはんを作る。一緒に食べて、送り出す。夫婦で散歩して体力作り。帰ってきたら買い物をして、昼食を作って、少し昼寝。午後は自宅でブログを書いたり、noteを作ったり。子どもたちが帰ってきたら夕食を作り、テレビを見ながらお酒を飲んで寝る。
週に2日は外で働く。それ以外は家族のそばにいる。
派手な暮らしではない。でも、自分の家で、家族と一緒に、自分のペースで生きる。それができれば十分だ。
同じように独立を考えている50代へ
もしあなたが50代で、会社に依存し続けることに不安を感じているなら。健康面の問題で、いつまで今の働き方ができるかわからないと思っているなら。
ストック型収入という選択肢を考えてみてほしい。
一つひとつは小さい。月1万、月5万。でも、それを複数持つことで、生活を支える柱になる。大きく稼ぐことより、止まらない仕組みを作ること。それが、体に不安を抱える世代のリアルな独立戦略だと思っている。
私もまだ道の途中だ。月20〜30万の目標は、まだ達成していない。ブログは始めたばかりだし、noteもこれからだ。
でも、一歩は踏み出した。このサイトの名前の通り、「後半戦のいっぽ」。完璧に準備が整ってから動くのではなく、動きながら整えていく。それが50代のリアルな独立準備だと思う。
この記録は、これからも更新していく。うまくいったことも、うまくいかなかったことも。すべてを正直に書いていく。
▼ あわせて読みたい
- コロナICUで死にかけた話|デルタ株で肺がつぶれた日
- 「強いパパ」でいられなくなった日
- HbA1cを7.1から6.1に下げた方法|50代糖尿病の食事管理記録
- 40代からNISAを始めた理由|FXで70万飛ばした元FP2級の資産形成記録
- Googleアップデートでサイトが飛んだ日|アフィリエイト月35万から収入ゼロへ
- 建売住宅を買った理由|賃貸マンションで子育ての限界を感じた日
- 「お金の見える化」を夫婦で始めたら喧嘩が減った話|FP2級の家計管理術
- 50代の人生後半戦メディアを立ち上げた記録|「後半戦のいっぽ」ができるまで
- 子ども4人の父親をやってわかったこと|50代パパの子育て記録
- コロナ後遺症で復職したが半年で再休職した話|15分しかもたない体で働くということ
- 友達に保険を売った結果、友達が減った話|元保険営業マンの後悔と気づき
- 収入激減時に家計をどう守ったか|自分の支出を削り、妻に200万借りた話
- ChatGPTとClaude Codeの使い分け|コロナ後遺症の50代が毎日AIに助けられている話
- 妻が心配を顔に出さなかった話|大黒柱は2本ある
- 緑内障と診断された日|自覚症状がないから怖い病気
- 子ども4人の教育費|月10万円のリアルな内訳と捻出方法
- 50代で住宅ローンが残っている現実|繰り上げ返済しない理由と向き合い方
- リモートワークが命綱になった話|コロナ後遺症で出社できない50代の働き方
- 副業アフィリエイトで月25万を稼ぐまでにやったこと|2年間の全記録
- 慢性疲労症候群と付き合いながら働くということ
- 「家族運営」という考え方|夫婦で同じ方向を向くために
- FP2級を取って10年|本当に役に立ったのは結婚してからだった
- 戸建てに引っ越して子どもの生活が変わったこと
- 「いつ死ぬかわからない」から始める独立準備
- 休職1年間で学んだこと|止まっている時間にこそ次の一歩がある
- 大家族のごはん事情|子ども4人の食事を毎日作る50代父の記録
- 50代で老後資金が不安な人がまずやるべき3つのこと
- 退院後に待っていた「普通の生活」の壁
- 子ども手当をつみたてNISAに回すと18年でいくらになるか
この記事は55歳独立に向けた個人の計画と記録です。