持ち家を買ったとき、「これで家賃がなくなる」と思った。
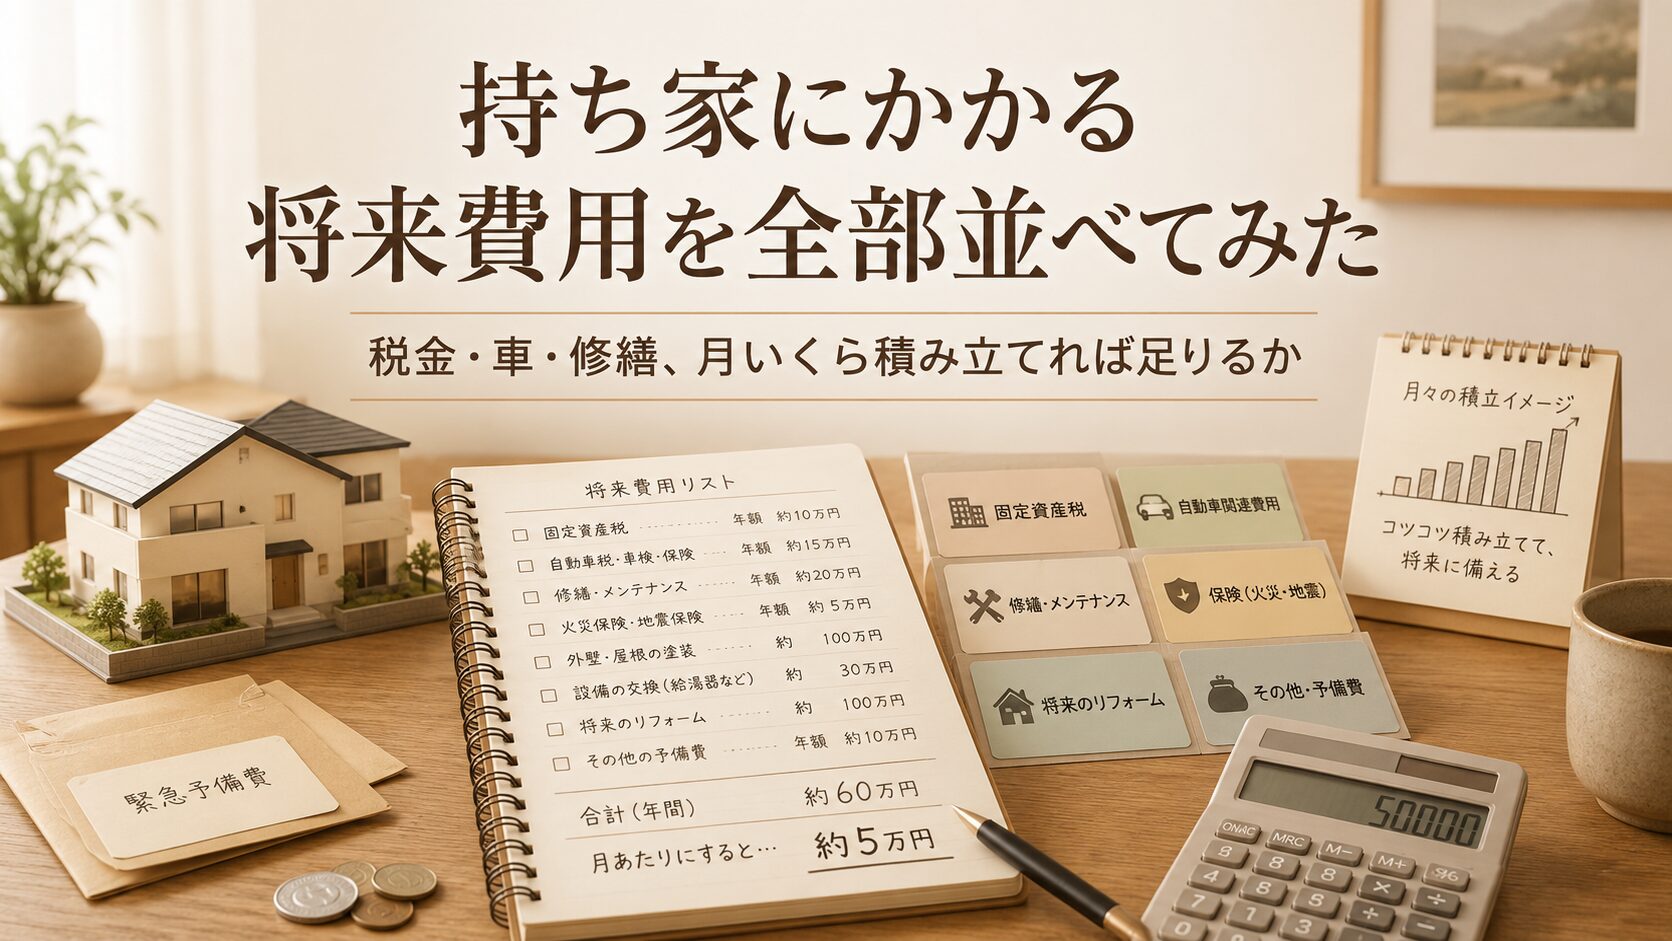
でも実際には、家を持つことで新たな「定期的な出費」が生まれる。固定資産税、自動車税、車検、保険の更新、外壁塗装、エコキュートの交換——。一つひとつは知っていても、全部並べて「合計いくらか」を把握している人は少ない。
自分も50代に入るまで、漠然と「なんとかなるだろう」と思っていた。FP2級を取って家計を本格的に整理し始めたとき、家計の見直しの中で「将来の特別支出」を書き出してみて初めて、その総額に驚いた。
この記事では、持ち家・車にかかる将来費用を全部並べて、月々いくら積み立てれば足りるかを整理する。記事の途中にシミュレーターも用意したので、自分の数字で試してほしい。
毎年かかる費用——見えにくい「固定の流出」
まず毎年必ず発生する費用から整理する。これらは「特別支出」ではなく実質的な固定費なのに、月々の家計管理から外れていることが多い。
固定資産税
持ち家の最大の固定支出だ。土地と建物の評価額によって変わるが、一般的な戸建てで年間10〜15万円程度が多い。4月〜6月に納付書が届く。月換算で1万円前後が「家を持っているだけでかかるコスト」だと意識しておきたい。
自動車税・自動車保険・地震保険
車を持っていれば自動車税が毎年かかる。自動車保険も年払いにしている家庭が多い。さらに地震保険は火災保険とセットで加入するケースが多く、これも毎年(または複数年一括で)支払いが発生する。
自動車保険は見直しで大きく削減できる費用の一つだ。保険を見直した実録にも書いたが、自分はネット型に切り替えて年2万円削減できた。
🚗 自動車保険、今より安くなるか確認する
複数社を一括比較できる。保障内容はそのままで年額2万円削減できた。
まず見積もりだけ取れば、今の保険料との差がわかる。

無料の自動車保険一括見積もりサービス|最短3分
数年ごとにかかる費用——「まとまったお金」が突然必要になる
車検(2年ごと)
2年に1度の車検は、法定費用+整備費用で10〜15万円前後が相場だ。「車検の年だから出費が多い」と感じる人は、2年分を月割りして積み立てておくと平準化できる。月5,000〜6,000円の積立で車検費用に対応できる計算になる。
火災保険の更新(5年ごと)
火災保険は最長10年だったが、現在は5年が上限になっている。更新のタイミングで保険料が変わることも多く、自分は更新時にネット型に切り替えた。地震保険もセットで見直す機会になる。
火災保険は複数社を比較することで大きく変わる。更新が近い人は一括見積もりを試してみてほしい。
🏠 火災保険、今より安くなるか確認する
複数社を一括比較できる。自分もネット型に切り替えて年1万円削減できた。
まず見積もりだけ取れば、今の保険料との差がわかる。

インズウェブ火災保険一括見積もりサービス|無料・最短3分|今なら全員にセブンプレミアムカフェラテをプレゼント
10〜20年スパンの大型出費——「わかってはいるが備えていない」費用
ここが最も見落とされやすい部分だ。10年後・15年後の出費は「まだ先のこと」として後回しにされがちだが、実際にその時期が来ると「急に大きなお金が必要になった」と感じることになる。
車の買い替え(目安10年ごと)
新車なら200〜400万円、中古なら100〜200万円程度が相場だ。10年先の出費でも月換算すると1〜3万円の積立が必要になる。「次の車はローンで」と考えている人も、頭金の積立は今から始めるべきだ。
外壁塗装(目安10〜15年ごと)
戸建ての外壁は10〜15年で塗り直しが必要になる。費用は規模によって異なるが80〜150万円が一般的な相場だ。放置すると外壁の劣化が進み、雨漏りなど二次被害につながる。
エコキュート・給湯器・家電の交換(目安10〜15年ごと)
エコキュートの寿命は10〜15年で、交換費用は40〜60万円程度かかる。給湯器・食洗機・浴室乾燥機なども同じく10年前後での交換を見込んでおきたい。オール電化の家庭は特に、これらのタイミングが重なると一度に大きな出費になる。
太陽光パネル・蓄電池(設置している場合)
太陽光パネルのパワーコンディショナーは10〜15年で交換が必要で、費用は20〜40万円程度だ。蓄電池も10〜15年で劣化し、交換費用は100〜200万円と高額になる。設置している家庭は必ず将来費用に組み込んでおく必要がある。
自分の数字で試してみる——月いくら積み立てれば足りるか
ここまでの費用を全部並べると、「合計でいくらになるのか」を把握したくなる。金額と頻度を入力すると月々の積立目標額が計算できる。デフォルト値は一般的な目安なので、自分の状況に合わせて変えてみてほしい。
自分はどう備えているか
シミュレーターのデフォルト値で計算すると、月々の積立目標は5〜6万円程度になる。これを全部別口座で積み立てるのは現実的でない場合も多い。自分はいくつかの方法を組み合わせている。
まず固定費(固定資産税・自動車税など)は年間の支出として予算に組み込み、毎月先取りで積み立てている。特定の口座に「固定支出用」として毎月一定額を入れておくだけで、突然の大出費という感覚がなくなる。
大型の将来費用については、NISAと変額保険を活用している。目的を決めない形で積み立てておき、必要なときに必要な分だけ出す。変額保険は収入が落ちたタイミングで一部解約したが、それも想定内の使い方だった(保険を削った実録に詳しく書いた)。
大切なのは「何にいくら必要か」を把握することだ。把握さえすれば、どう備えるかは後から考えられる。把握していないと、そもそも備えようという意識が生まれない。
まとめ——「見えていなかった出費」を見える化する
- 毎年かかる費用(固定資産税・自動車税・保険)は実質的な固定費として月割りで把握する
- 車検・火災保険更新は2〜5年ごとの「まとまった出費」として積み立てておく
- 外壁塗装・エコキュート・車の買い替えは10〜20年先でも今から月割りで備える
- 太陽光・蓄電池がある家庭は交換費用も必ず計算に入れる
- 自動車保険・火災保険は見直しで削減できる——固定費を下げれば積立の余裕が生まれる
「将来の大出費」は知っているが備えていない、という状態が一番危険だ。まずシミュレーターで自分の数字を出してみることが、備えの第一歩になる。