家計を本気で見直したのは、危機感からだった。
Googleのアルゴリズム変動で副業収入が激減した。そこにコロナ罹患による休職が重なり、ICU入院まで経験した。収入が大きく落ち込んだとき、「次にこういう状況になったとき、自分は乗り切れるか」という問いが頭に浮かんだ。
過去には乗り越えてきた。でも次も同じように乗り越えられる保証はない。今のうちにできる対策をしておきたかった。そこから始めた家計の見直しは、「削る」よりも「見える化する」が中心だった。
結論から言えば、家計改善で一番効果が大きかったのは「節約」ではなく「把握」と「資産の組み替え」だった。何にいくら使っているかを正確に知ること、そして貯めるだけでなく増やす仕組みを作ること。その2つが、今の家計の安定につながっている。
まずスマホ料金を見直した
最初に手をつけたのはスマホ料金だった。固定費の中で、比較的すぐに変更できる項目だったからだ。
ドコモを使っていたころ、月の料金は4,000円ほどだった。データ通信・通話プラン・端末代の分割払いを合わせると、家族全員分では毎月かなりの固定費になっていた。
楽天モバイルに乗り換えたところ、月1,000円以下になった。さらに楽天ポイントが毎月たまるので、実質ほぼ無料で使えている月もある。年間で考えると、1人あたり3万円以上の削減になった計算だ。
エリアによっては電波が不安定という声もあるが、私の生活圏では今のところ問題ない。通話品質も日常使いには十分だ。手続きも想像より難しくなく、店舗に行けばスタッフが対応してくれる。固定費削減として、スマホ料金の見直しはコスパが非常に高い。まず着手するのにおすすめの項目だ。
「削る」より「見える化」が先だった
家計の見直しで一番効果があったのは、支出の見える化だった。
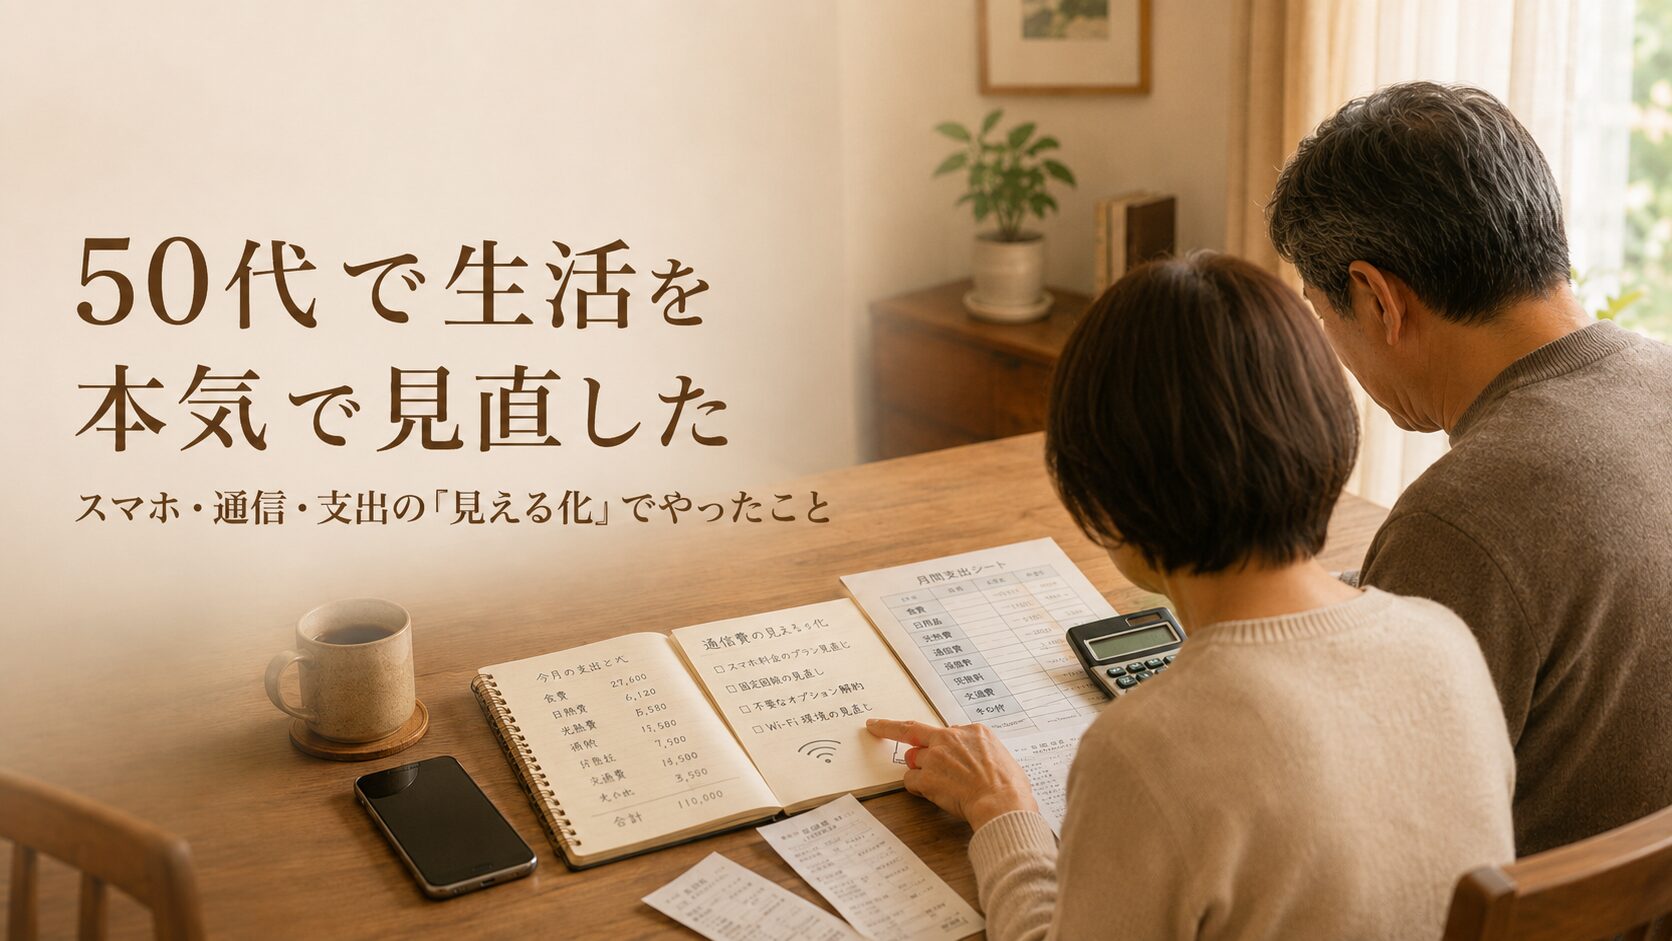
具体的には、スプレッドシートに毎月の収支を入力し、妻と共有している。固定費(住宅ローン・保険・通信費)、変動費(食費・外食・日用品)、特別支出(旅行・衣類・学校関連)に分けて管理することで、「今月どこにお金が出ているか」がひと目でわかるようになった。
以前は月末に通帳を見て「あれ、思ったより減ってる」と感じる繰り返しだった。でも支出を分類して記録するようになってから、「外食が多かった月」「特別支出が重なった月」が数字で見えるようになった。感覚ではなく事実として把握できることが、改善の第一歩になった。
見える化の効果は「削る意識」に直結する。外食をするとき、「今月の外食費はここまで使っている。あと1,000円抑えれば予算内に収まる」とイメージできるようになった。その1,000円の差が、月単位・年単位で積み重なると大きな差になる。
意識するだけで行動が変わる。家計管理は「我慢する仕組み」ではなく、「判断できる仕組み」を作ることだと気づいた。
カード明細をこまめにチェックする習慣
もう一つ変えたのは、カードの明細確認の頻度だ。
以前は月末にまとめて確認していた。でもそれでは「使いすぎた後に気づく」ことになる。今は楽天カードのアプリを使って、週に一度程度こまめに確認している。
リアルタイムに近い感覚で残高と支出を把握できると、「今月はそろそろ抑えよう」という判断が自然にできるようになった。月末に慌てることが減り、精神的な余裕も生まれた。
楽天カードに決済を集約したことで、ポイントが一か所にまとまり、何に使えるかも把握しやすくなった。日用品や食費の支払いにポイントを充てることで、実質的な支出を毎月数百〜数千円単位で減らせている。年間で見ると馬鹿にならない金額だ。
旅行費の考え方を変えた
家族6人での旅行は、費用がかかる。交通費・宿泊費・食費を合わせると、1回の旅行で数十万円になることも珍しくない。
以前は「行きたいから行く」で計画していた。でも今は年間の旅行予算を先に決め、その中で行く場所とタイミングを選ぶようにした。予算が決まっていると、「この旅行は今年の予算のどこに当たるか」という視点で考えられる。
削ったのは旅行の回数ではなく、「計画なしに出費が発生すること」だ。ChatGPTを使って旅行のコスト比較やプランニングをすることも増えた。「この時期にこのエリアに行くなら、こういうルートが安い」「早割でどれだけ変わるか」という情報を整理してもらい、実際の予約に活かしている。AIを使うことで、調べる時間も短縮できた。
定期貯金から投資へ。資産の組み替えが最大の変化だった
家計の見直しで最も効果が大きかったのは、実は「削る」ではなく「資産の組み替え」だった。
それまで資産のほとんどが定期貯金だった。「安全だから」という理由だったが、今の金利では増えない。住宅ローンの金利が上がっていく中で、同じ金利以上のリターンを得られる資産を持つことが重要だと気づいた。
NISAを活用しながら、定期貯金の一部を投資信託・株式に回した。最初は少額から始め、値動きに慣れながら少しずつ比率を上げていった。現在は住宅ローン金利の上昇分を上回るリターンが得られている状態になっている。ローン金利が上がっても、資産側でそれ以上のリターンが出ていればトータルではプラスだ。
この考え方に至るまでに、FP2級の学習が役に立った。資産と負債の関係、金利の仕組み、分散投資のリスクとリターン。知識があることで、感情ではなく数字で判断できるようになった。「なんとなく怖い」から「リスクを理解した上で判断する」へのシフトが、投資を始めた一番の変化だと思っている。
妻との情報共有が、家計管理の核心だった
家計を見直す上で、妻との情報共有が一番重要だった。
支出がいくらで、今月の予算残がいくらか。これを妻と毎月確認することで、「どちらかが知らないうちに使いすぎる」という状況が防げた。共有していると、互いに「今月は少し抑えよう」という自然な調整が生まれる。
スプレッドシートをGoogleドライブで共有しているので、スマホからいつでも確認できる。月に一度、数字を並べて話し合う時間を作っている。その時間が、家計への意識を二人で維持するのに役立っている。
一方が管理して一方が知らない状態では、いざというときに動けない。パートナーと家計情報を共有しておくことは、万が一どちらかが倒れたときの備えにもなる。私が休職した経験から、これは特に伝えたいことだ。
家計管理を続けるためのコツ
家計の見直しを始めても、続かなければ意味がない。私が3年以上続けられている理由をまとめる。
一番大きいのは「完璧を求めないこと」だ。入力を1か月サボっても責めない。再開すればいい。家計管理は習慣であって、テストではない。完璧にやろうとするほど続かなくなる。
次に「妻と一緒にやること」だ。一人でやると義務感になりやすい。二人で見ることで、「来月ここを抑えよう」という会話が自然に生まれる。家計管理がコミュニケーションの一部になると、続けやすくなる。
そして「ツールを使いすぎないこと」だ。最初はあれこれ試したが、今はスプレッドシートとカードアプリだけに絞っている。ツールが多いと管理が複雑になり、続かなくなる。シンプルにするほど長続きする。
家計管理は「お金を増やす」ためではなく、「お金に振り回されない生活を作る」ためのものだ。数字を知ることで選択肢が増え、不安が減る。50代のいま、その感覚を持てていることが、一番の成果だと思っている。
収入が不安定な時期だからこそ、支出の把握が命綱になる
副業収入が激減した時期、休職中の時期、どちらも「入ってくるお金が減る」という経験をした。そのとき実感したのは、「支出の把握が命綱になる」ということだ。
収入が減ったとき、まず知るべきは「最低限いくら必要か」だ。固定費の合計額がわかっていれば、「あと何か月持つか」が計算できる。計算できれば、焦りが減る。焦りが減れば、冷静な判断ができる。
逆に、支出が見えていない状態で収入が減ると、漠然とした恐怖だけが膨らむ。「なんとなく足りなくなりそう」という感覚だけで動くと、判断を誤りやすい。家計の見える化は、収入が安定しているときこそ始めておくべき習慣だ。
まとめ
50代で取り組んだ家計の見直しを整理する。
- スマホをドコモから楽天モバイルへ。月4,000円→ほぼ無料に
- 支出の見える化が先。スプレッドシートで固定費・変動費・特別支出を分類して妻と共有
- カード明細をこまめに確認。月末の慌てがなくなった
- 旅行費は回数より「計画なし支出」を削った。ChatGPTで比較・プランニングも活用
- 定期貯金から投資へ資産を組み替え。ローン金利上昇に対抗できる状態に
- 妻との共有が、家計管理で一番効いた。万が一のときへの備えにもなる
家計の見直しは「我慢の連続」ではない。見える化することで判断の精度が上がり、結果として無駄が減る。まず自分の支出を全部書き出すところから始めてみてほしい。固定費だけでも並べれば、どこから手をつけるべきかが見えてくる。数字を知ることが、最初の一歩だ。
関連記事
▶ 太陽光パネルをやめてポータブル電源にした理由|見積245万円・回収25年の現実
▶ 50代で初めて個別株を買い、6月に初の配当金をもらった話|選んだ業種と、早く始めていれば良かったと思う理由
住宅購入後に見直しておきたいのが火災保険だ。加入時のままにしているケースが多いが、複数社を比較することで保険料を下げられることがある。無料で一括見積もりできるので、一度確認してみることをすすめる。
あわせて読みたい:住宅ローンを変動にして5年が経った。0.705%→1.355%の現実と、借り換えを動けない3つの理由
火災保険も見直すことで保険料を下げられることがある。今なら一括見積もりだけでセブンプレミアムカフェラテがもらえるのもうれしい。
火災保険を各社にまとめてお見積り!ご利用無料!
全員にセブンプレミアムカフェラテを一つプレゼント。
▶ 50代で初めて個別株を買い、6月に初の配当金をもらった話|選んだ業種と、早く始めていれば良かったと思う理由
固定費の中でも保険の見直しは特に効果が大きい。自分が実際にやった内容は50代で保険を削った実録に書いた。
税金・保険・修繕費など将来の特別支出を一覧で把握したい方は、持ち家にかかる将来費用を全部並べてみたも参考にしてほしい。