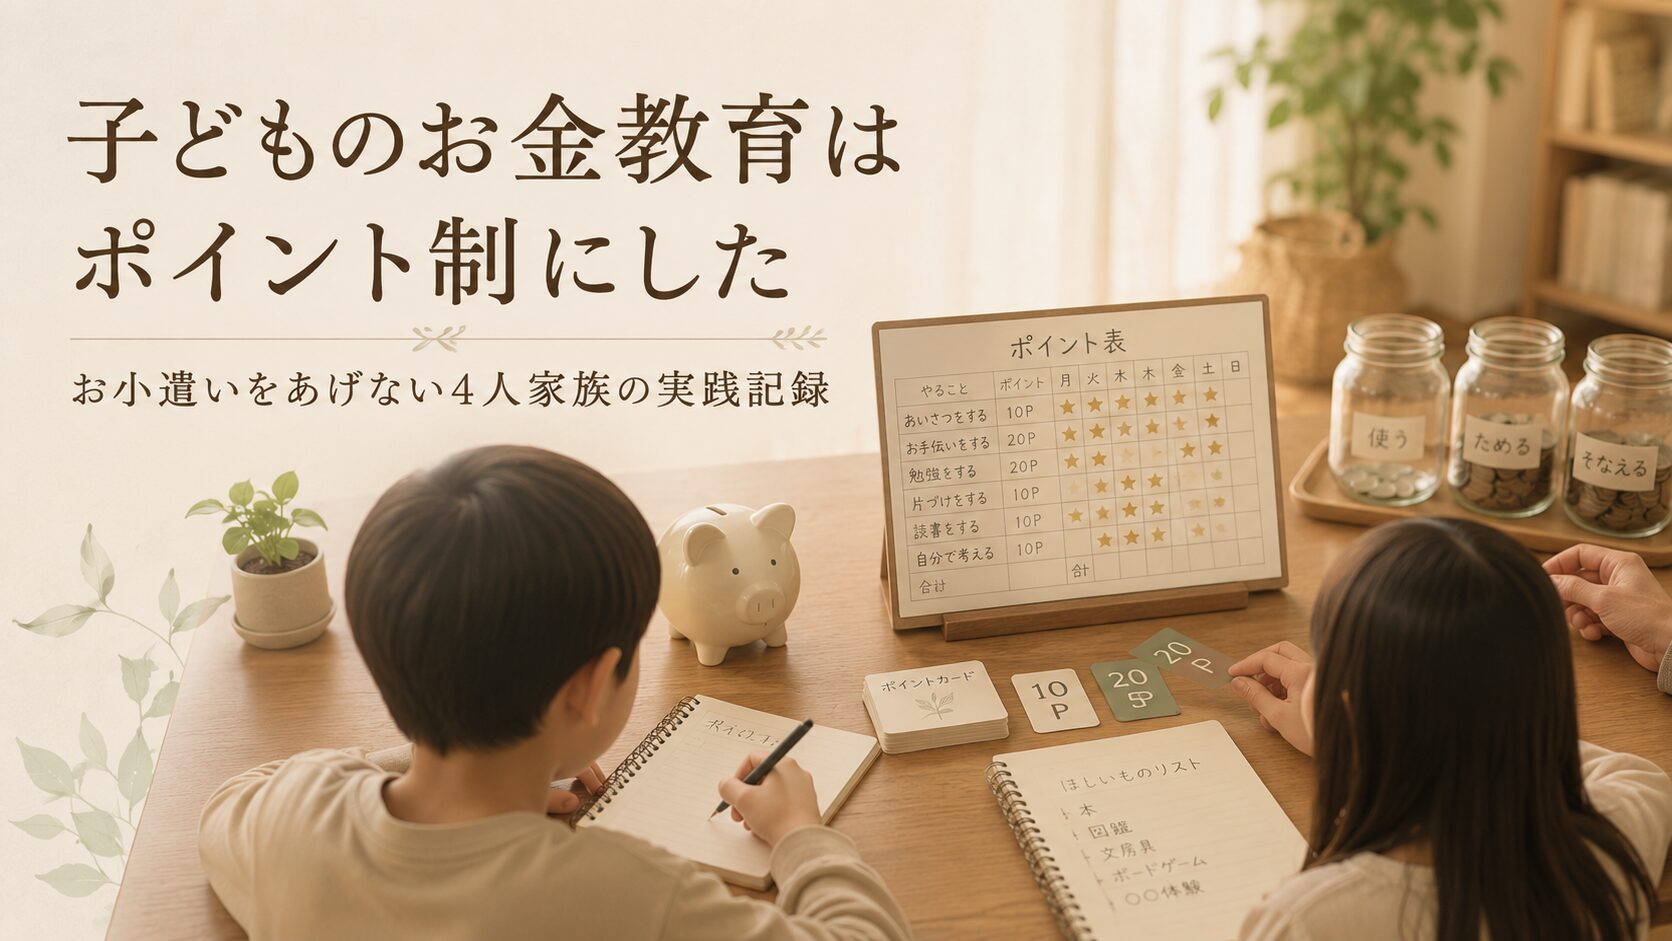
我が家では、子どもにお小遣いをあげていない。
代わりに「ポイント制」を導入している。FP2級を持つ父親として、3人の子どもたちに「お金の本質」を楽しみながら学んでほしいと思って始めた仕組みだ。始めてみると、想像以上に子どもたちが熱心に取り組んでいる。
なぜお小遣いをあげないのか
定額のお小遣いは、「もらって当たり前」になりやすい。月500円でも1000円でも、毎月自動的に入ってくるお金は、稼ぐことの実感を育てない。
キャッシュレスが当たり前になった時代だからこそ、「お金は何かをすることで得られる」「使えば減る」「貯めれば増える」という感覚を、体で覚えてほしかった。
そこで考えたのがポイント制だ。
ポイントの稼ぎ方
ポイントは2つの方法で稼げる。
①お手伝いポイント
- お風呂掃除:100P
- 机を拭く:100P
- 洗濯物をたたんで自分で片付ける:100P
- 食器を洗う:100P
- その他、家事の内容に応じて設定
「やってあげた」ではなく、「やり遂げた」かどうかで判断する。洗濯物をたたんでも、自分の引き出しに片付けるまでがセットだ。途中でやめたらポイントはつかない。
②テストポイント
学校のテストで一定以上の点数を取るとポイントになる。
- 100点満点のテスト:80点以上でその点数分がポイント(85点なら85P)
- 50点満点のテスト:40点以上で点数×2倍(45点なら90P)
「高い点が取れたらご褒美」ではなく、「努力した結果がポイントになる」という設計にしている。100点じゃなくていい。ただし基準点以上を目指す動機になればいい。
ポイント帳と子ども通帳
貯まったポイントは、子どもが自分でポイント帳に記録する。
そして100均で買った「子ども通帳」がある。ポイントを現金に換える時(1P=1円)、この通帳に記録する。
- 換金した金額
- 使った金額
- 残った金額
この3つを、自分で記入する。足し算・引き算が必要だ。親自身の家計の見える化と同じ発想だ。
面白いことが起きた。算数が苦手な長男が、自分のお金の計算だけは必死にやるようになった。「残高がいくらか」「何か買ったらいくら残るか」。お金のことになると、苦手なはずの計算を真剣にやる。勉強で計算を教えるより、自分のお金を管理させる方が算数の実力が上がった気がしている。
年末に金利をつける
もう一つ、ルールがある。
年末に、その年の残ったポイント(未換金分)に10%の金利をつける。
100ポイント残っていれば110ポイントになる。これは「貯めると増える」という金利の概念を体で覚えてほしくて導入した。子どもの将来に向けた資産形成については子ども手当とつみたてNISAの記事もあわせて読んでほしい。
子どもたちは年末が近づくと「今年はどのくらい残ってるかな」と計算し始める。「全部使わずに残す方が得」という感覚が、少しずつ育っている気がする。
子どもにポイントで金利を体験させながら、親自身もNISAで実際に資産を増やすのがセットとして理想だ。まだ始めていない方は口座開設だけでもしておくといい。→ 楽天証券でNISAを始める(無料口座開設)
この仕組みで子どもたちに伝えたいこと
キャッシュレスの時代、子どもたちが大人になる頃には、現金を触る機会はさらに減っているだろう。
だからこそ、今のうちに「生身のお金」の感覚を養ってほしい。お金は働いて得るものだということ。使えば減ること。貯めれば増えること。この3つは、何歳になっても変わらない基本だ。
普通にお小遣いをあげるより、この仕組みの方が100倍いいと思っている。子どもたちも「もらう」より「稼ぐ」方が嬉しそうだ。換金した時の顔が、定額お小遣いをもらう時とは全然違う。
FP2級を持っていても、お金の教育は難しい。でも「仕組みを作る」ことで、日常の中に自然に組み込める。これが今のところ、我が家で一番うまくいっている方法だ。
ポイント制を始める前の状況
ポイント制を導入したのは長男がまだ小学校低学年の頃だ。それ以前は「お小遣いをいつどれだけ渡すか」が毎月あいまいで、子どもからせがまれるたびに渡すという悪いパターンが続いていた。
私はFP2級を持ち、元保険営業マンでもある。にもかかわらず、自分の子どもへのお金教育は後回しにしていた。「まだ早い」「どうすればいいかわからない」という言い訳だ。コロナICUから退院して回復期間中に時間ができ、「今やらないといつやるんだ」と思って導入したのがこの仕組みだ。
ポイント制の詳細と運用ルール
ルールをシンプルにすることが最重要だ。複雑にすると子どもが理解できないし、親も管理できなくなる。我が家のルールはこうだ。
- 1ポイント=1円:わかりやすくするために1対1にした
- タスクポイント:家のお手伝い一覧を壁に貼り、やったタスクに応じてポイント加算(例:洗濯物を畳む+10、お風呂掃除+20)
- マイナスポイントなし:悪いことをしてもポイントを引かない。「減点制」は子どものやる気をそぐと判断した
- 使い方は自由:貯めてゲームソフトを買ってもいいし、駄菓子を買ってもいい
管理はスプレッドシートで行っている。定期的にポイントを集計し、子どもたちが見える場所にタブレットで表示している。
子どもたちの最初の反応と変化
導入直後、長男は「ゲームを買う」という目標を立て、猛烈にタスクをこなし始めた。1ヶ月で普段の3倍のポイントを稼ぎ、目標を達成した。「こんなに早く?」と思ったが、これが成功体験になった。
次男は逆に「貯めることが楽しい」タイプだった。使わずにポイントを積み上げていき、「俺のポイント、お兄ちゃんより多い」と自慢している。使い方より貯めること自体が喜びになっているようだ。これも一つのお金との付き合い方だと思っている。
長女はお兄ちゃんたちの様子を見て「自分もやりたい」と言い出した。「お兄ちゃんたちがやっているから私も」という動機でタスクをこなしている。3人の中では一番素直にポイントを使いたがるタイプで、欲しいものが決まったらすぐに換金しようとする。それでいいと思っている。
1ヶ月のポイント推移例(長男の場合)
実際の推移を書いておく。長男の先月のポイント記録だ。
- タスクポイント合計:320ポイント(洗濯物折り×8、お風呂掃除×4、夕食後の食器下げ×10、テスト90点など)
- 合計獲得:320ポイント
- 使用:480ポイント(マンガ購入・先月繰越分含む)
- 残高:140ポイント
タスクだけで月300〜400円前後が実態だ。これを多いと見るか少ないと見るかは家庭によるが、我が家では「自分で稼いで、自分で使う」という感覚を育てることを最優先にしているため、金額はあくまで副次的なものだ。
やってはいけないこと:失敗から学んだ2つのルール
1年以上運用してわかった「やってはいけないこと」を書く。
①ポイントを条件にしない:「勉強したらポイントをあげる」というルールを一時期作ったが、すぐにやめた。勉強はポイントのためにやるものではなく、自分のためにやるものだ。条件にすると「ポイントがなければやらない」という発想が生まれる。勉強・挨拶・友達との関係など、「人格・習慣に関わること」はポイント制から除外した。
②欲しいものを親が決めない:最初、「駄菓子に使うのはもったいない、貯めなさい」と言ったことがある。長男は不満そうだった。その後、使い方を自由にしたところ、自分で選んで後悔する経験を繰り返すうちに「何に使うか考える力」が育ってきた。親の価値観を押し付けることは、お金の自由な判断力を育てない。
元FP2級・元保険営業マンが思う「子どものお金教育の本質」
お金の知識は学校ではほとんど教えてくれない。投資・保険・税金・借金のリスク。これらを「知らないまま大人になる」ことの損失は計り知れない。
ただ、知識より先に必要なのは「お金を自分で扱う経験」だと思っている。稼いで、使って、後悔して、また稼ぐ。このサイクルを子どものうちに体験することで、お金への感覚が育つ。
ポイント制はその「小さな練習場」だ。月650円の世界でお金を扱う経験を積んだ子どもは、20年後に数百万円を扱う時に同じ感覚を応用できる。元FP2級として確信を持って言える。
まとめ:お金教育は「仕組み」より「体験」が先
ポイント制を1年以上続けてわかったのは、仕組みの完璧さより「体験の積み重ね」の方が大切だということだ。完璧なポイント制でなくていい。子どもが「自分でお金を稼いで、自分で使う」という体験を持てるかどうかが重要だ。
失敗もある。「あれを買えばよかった」「こんなことに使わなければよかった」という後悔を子ども自身がする。それが最大の学びだ。親が「そうじゃない」と口を出すより、小さな失敗を自分で経験させることで、お金の感覚は育つ。
元FP2級として言えることは一つ。お金の教育に「早すぎる」はない。5歳でも3歳でも、「自分のお金を持って、使って、残す」体験は始められる。仕組みは家庭に合わせて変えていい。大切なのは「始めること」だ。
子どものお金教育と並行して、親自身も家計の見直しをすることで、家族全体のお金の「見える化」が進む。保険・固定費・教育費の最適化は、FP2級の知識が実際に役立つ場面だ。気になる方は、ファイナンシャルプランナーへの無料相談も選択肢の一つだ。
ポイント制を2年続けて見えてきた:子どもの「お金の個性」
2年以上運用を続けると、子ども一人ひとりのお金の使い方に「個性」が出てきた。
長男:すぐに使いたいタイプ。欲しいものが決まると集中してタスクをこなし、ポイントが貯まったらすぐに換金する。「稼いで、すぐ使う」サイクルが心地よいらしく、ポイントをじっと貯めておくことが苦手だ。
次男:コツコツ貯めるタイプ。「ポイントを増やすこと」自体が目的になっており、なかなか使わない。兄のポイントを超えることに喜びを感じていて、残高を確認するたびに満足そうにしている。将来、貯金体質の大人になるかもしれない。
長女:長男と同じく、使いたいタイプ。目の前に欲しいものがあると即ポイントを使いたがる。「後で後悔する」を繰り返しながら、少しずつ「買う前に考える」習慣が芽生えてきた。兄たちとは違う動機で動くことも多く、「これが欲しいから頑張る」という目標設定が明確なのが特徴だ。
同じ仕組みの中で育っても、こんなに違う。お金との付き合い方は生まれ持った性格の影響もある。ポイント制の目的は「正解の使い方を教えること」ではなく、「自分のお金の個性を知ること」だと今は思っている。
「なぜうちはお小遣いじゃないの」と聞かれた時
長男が友達から「毎月いくらお小遣いもらってる?」という話を聞いてきた日があった。「うちはポイント制だから違う」と答えたら「なんで?」と聞かれた。
私はこう答えた。「お金は働いて稼ぐものだから。ポイントも自分でタスクをやったら増える。それがお金の基本だと思ってるから、うちはこうしてる」と。長男は「ふーん」と言って、次の日には普通にタスクをこなしていた。
お小遣いとポイント制のどちらが優れているというわけではない。「なぜそうしているか」を子どもに説明できることが大切だ。親の「なぜ」がなければ、子どもは「うちのルールはなんか変」と感じるだけだ。
元FP2級として思うのは、お金教育の手法より「お金について親子で話せる関係」の方がずっと大事だということだ。ポイント制はその「話すきっかけ」を自然に作ってくれる仕組みでもある。
最後に一つ。お金教育は「親自身がお金についてちゃんと考えている」ことが前提になる。子どもはポイント制を通じて親の姿勢を見ている。「お金は大切に使うもの」「稼ぐことには手間がかかる」「使う前に考える」。これらは言葉で教えるより、日常の行動で見せる方が100倍伝わる。元FP2級として、それが一番の結論だ。
▼ あわせて読みたい
子どものお金教育と並行して、子ども手当の運用方法も実践しています。 子ども手当をつみたてNISAに回した記録
2027年に始まる「こどもNISA」を我が家がどう始めるかは、こちらの記事にまとめている。