50代に入ってから、保険を本気で見直した。
元保険営業マンとして18年近く保険を「売る側」にいた自分が、今度は「削る側」に回った。FP2級の知識もある。それでも、いざ自分の保険を並べてみると「こんなに払っていたのか」と改めて驚いた。
この記事では、我が家が実際に維持した保険・削った保険を正直に書く。何を基準に判断したか、元営業マン目線で残す。
保険を売っていた頃、気づいていなかったこと
保険代理店に勤めていたとき、自分でも複数の保険に入っていた。保険会社の担当者から「これも入っておいたほうがいい」と言われると、断りにくい。営業マン同士の付き合いで加入することもあった。
保険を売る側にいると、「万が一のリスク」を強調することに慣れてしまう。「もし入院したら」「もし亡くなったら」という話を繰り返すうちに、自分自身もリスクを過大評価するようになっていた。その偏りに気づいたのは、FP2級を取得して体系的にお金の知識を整理してからだった。
保険はリスクの移転手段だ。自分で備えられるリスクや、すでに他の保険でカバーされているリスクにまで保険料を払い続ける必要はない。これが保険整理の基本的な考え方だ。
コロナICU入院が「見直すきっかけ」になった
2021年、コロナに感染してICUに入った。一時は死を覚悟した。退院後に保険請求をしたところ、医療保険・就業不能保険などから合計約50万円を受け取った。
このとき初めて「保険を受け取る側」の立場になった。書類の多さ、手続きの煩雑さ、入金までの時間——売っていた頃には見えなかった景色があった。そして同時に思った。「自分の保険、全部本当に必要か?」と。
退院して体が戻ってきた頃から、証券を全部テーブルに並べて整理を始めた。そこで見えてきたのが「守るための保険」と「不要になった保険・重複している保険」の区別だった。
我が家の保険構成——維持したものとその理由
まず結論から言う。現在維持している保険は以下の通りだ。
自分(夫)
・収入保障保険(60歳まで・月額25万円)
・終身医療保険
・終身がん保険
・支払った医療費分だけ受け取れるがん保険(実費補償型)
妻
・変額有期保険3本(資産形成用)
・外貨建て終身保険(資産形成用)
・終身医療保険
・終身がん保険
・女性疾病少額短期保険
妻の変額有期と外貨建て終身は、我が家では「保険料を払いながら資産を積み上げる」仕組みとして機能している。解約返戻金を教育費・住宅費・子どもの結婚費用など何に使ってもいいフレキシブルな貯蓄として位置づけてきた。目的を決めずに積み立て、必要なときに出す。この使い方は今も正しかったと思っている。
妻の女性疾病少額短期保険は、帝王切開での出産4回で実際に給付を受けている。「使った実績がある」保険は削りにくいし、削るべきでもない。
自分の収入保障・医療・がん保険は、糖尿病と緑内障という持病がある以上、解約して入り直すことが現実的にできない。保険の見直し記事にも書いたが、持病があると「削りたくても削れない保険」が存在する。ここは手をつけなかった。
削ったもの①——変額有期保険2本の解約
自分と妻それぞれの変額有期保険を1本ずつ解約した。合計で月額2万円の削減になった。
理由は「収入が減って手元に現金が必要になったから」だ。アフィリエイト収入がGoogleのアルゴリズム変動で激減したタイミングと重なった。変額有期保険は中途解約でも解約返戻金が受け取れる。この2本については、払い込んだ保険料の総額より解約返戻金が上回っていた。つまりプラスで出られた。
「解約=失敗」ではない。我が家は変額有期保険を最初から「何に使ってもいい貯蓄」として設計していた。人生の節目で必要になったときに出す。収入が落ちた局面で解約することも、その想定内の使い方だった。目的通りに機能した、というのが正しい認識だ。
ただし、変額有期保険の解約はタイミングと残高の確認が必要だ。運用成績によって解約返戻金が大きく変わるため、相場が悪いときに解約するとマイナスになることもある。「必要になったから即解約」ではなく、解約返戻金の状況を確認した上で判断することが重要だ。
削ったもの②——団体がん保険と重複保障のカット
会社の団体契約で加入していたがん保険を解約した。月2,000円だが、終身がん保険と実費補償型がん保険を個別に持っている以上、団体がん保険は完全に重複していた。
同時に、自動車保険と火災保険の両方に付いていた賠償責任保険も、片方をカットした。どちらかに入っていれば賠償責任リスクはカバーできる。両方に付けていたのは、保険に加入した時期が違ったために起きた「気づかない重複」だった。
こういう重複は、保険証券を一枚一枚バラバラに管理していると絶対に気づかない。全部並べて「誰のどのリスクに対応しているか」を整理して初めて見えてくる。元保険営業マンの自分でも、やってみるまで把握できていなかった。保険の本数が増えるほど、重複チェックは難しくなる。
削ったもの③——自動車保険・火災保険のネット型への切り替え
自動車保険をネット型に切り替えた。保障内容はほぼ同等のまま、年額2万円の削減になった。
🚗 自動車保険、今より安くなるか確認する
複数社を一括比較できる。保障内容はそのままで年額2万円削減できた。
まず見積もりを取るだけでも、今の保険料との差がわかる。

無料の自動車保険一括見積もりサービス|最短3分
火災保険もネット型に切り替えた。合わせて水災補償を外した。ハザードマップで自宅の浸水リスクを確認した上での判断だ。エリアによっては水災は必要な補償だが、自宅の立地では優先度が低いと判断した。更新も5年ごとにしたことで、年額1万円の削減になった。
自動車保険・火災保険は「代理店型からネット型へ」の切り替えで保険料が大きく変わりやすい。保障の中身を理解した上で切り替えれば、代理店型に比べて割安になることが多い。元保険代理店勤務の自分がこれを言うのは複雑だが、事実として家計へのインパクトは大きかった。
注意点として、自動車保険のネット型切り替えは等級の引き継ぎ確認が必要だ。火災保険の水災カットは必ずハザードマップで自宅の立地を確認してからにしてほしい。「安くなるから」だけの理由で外すのは危険だ。
🏠 火災保険、今より安くなるか確認する
複数社を一括比較できる。自分もネット型に切り替えて年1万円削減できた。
まず見積もりだけ取ってみると、今の保険料との差がわかる。

インズウェブ火災保険一括見積もりサービス|無料・最短3分|今なら全員にセブンプレミアムカフェラテをプレゼント
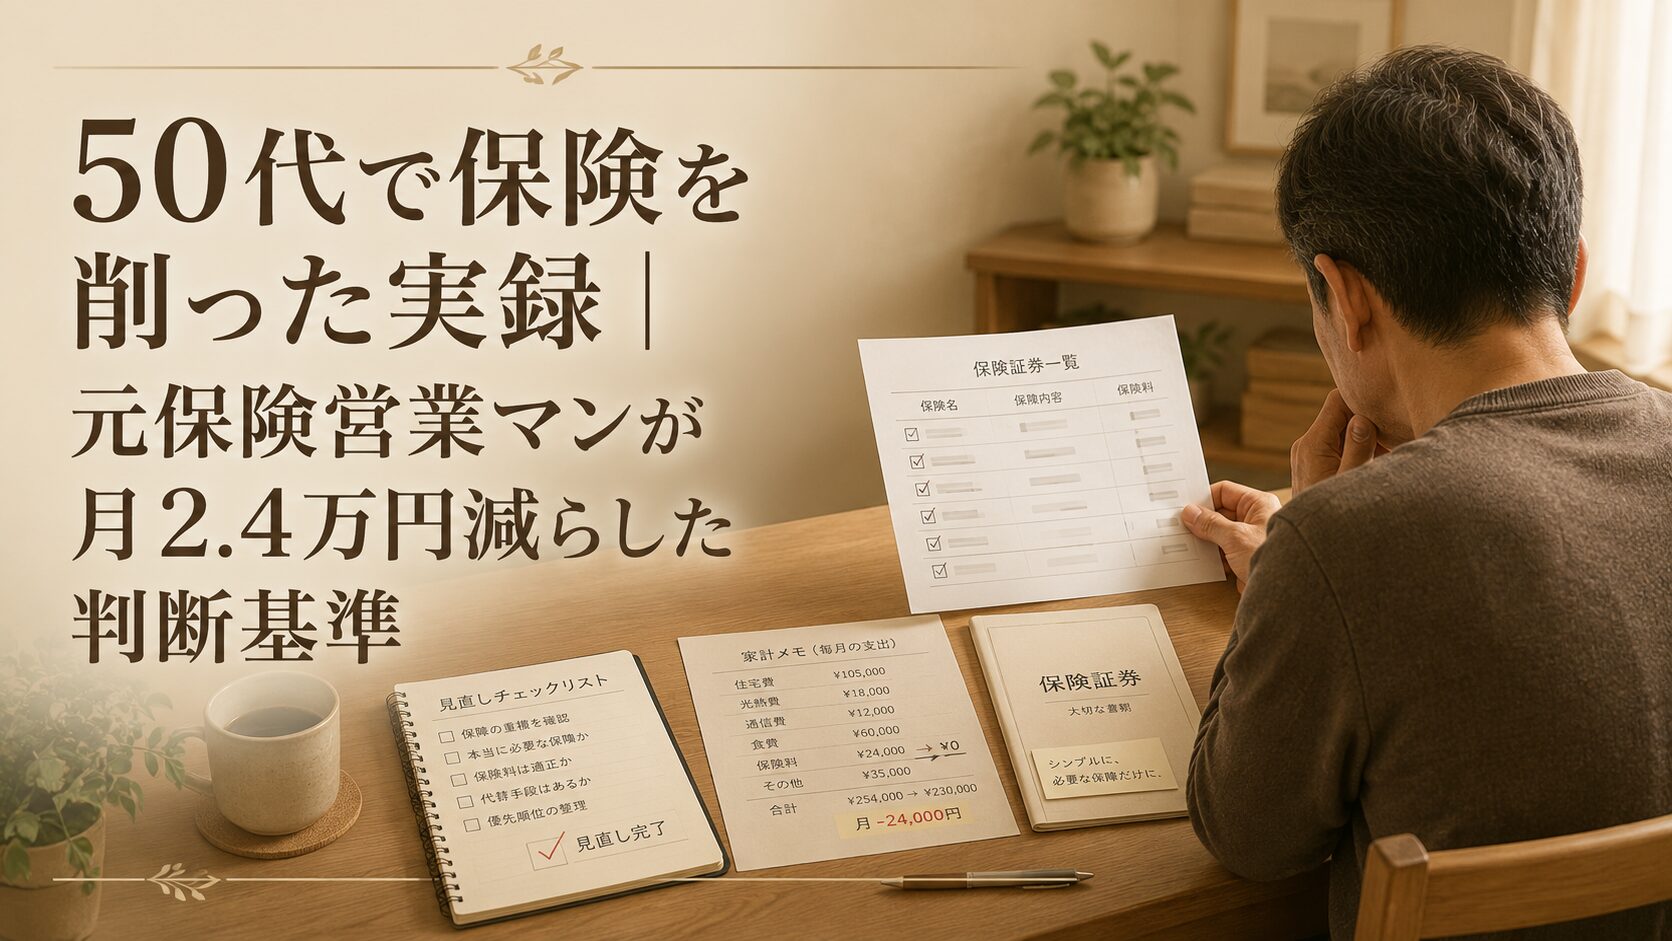
削減総額——月約2.4万円・年間約29万円
今回の見直しで削減できた金額をまとめると以下の通りだ。
・変額有期保険2本解約:月2万円削減
・団体がん保険解約:月2,000円削減
・賠償責任保険の重複カット:月数百円削減
・自動車保険ネット型へ:年2万円削減(月約1,700円)
・火災保険ネット型・水災カット・5年更新:年1万円削減(月約800円)
合計:月約2万4,000円・年間約29万円の削減
保障の核心部分はそのままで、この削減ができた。削ったのは「重複していた保障」「目的を果たした貯蓄型保険」「保障内容が同等なのに割高だった損害保険」の3種類だ。
年間29万円というのは、10年続ければ290万円になる。さらにその削減分を年利5%で運用できれば、10年後の複利効果も加わる。「保険の整理」は一見地味に見えるが、長期的には資産形成の土台に直結する話だ。節約ではなく、お金の流れを最適化する作業だと思っている。
削減分の一部はNISAの積立に回している。保険料という固定費が減った分だけ、運用に回せるお金が増えた。家計の見直しという観点では、固定費の削減が一番インパクトが大きい。
50代の保険見直しで絶対やってはいけないこと
最後に、元保険営業マンとして一番伝えたいことを書く。
50代の保険見直しで絶対にやってはいけないのは、「まず解約してから新しいものを探す」という順番だ。
40代後半から50代にかけて、持病が増えたり健康診断で引っかかる人が増える。この年齢で既存の保険を解約してしまうと、同等の保障で入り直せない可能性がある。加入条件が厳しくなったり、特定疾病の不担保が付いたり、最悪の場合は加入を断られる。
「入り直せるか」を必ず確認してから解約するのが鉄則だ。複数の保険会社の条件を比較した上で、移行先が確保できてから現在の保険を解約する順番を守ってほしい。
自分の場合、持病があることで医療保険の主契約は解約の選択肢がそもそもなかった。これが「維持」の判断を後押しした。持病を持つ50代の保険見直しは、削ることより「何を守るか」を先に決めることが重要だ。
保険の整理、どこから手をつけるか
「保険を見直したい」と思っても、何から始めればいいかわからないという声をよく聞く。自分が実際にやった手順を書いておく。
まず、加入しているすべての保険証券を一か所に集める。引き出しの奥に眠っているものも含めて全部だ。保険会社からの「契約内容のお知らせ」も一緒に集めると、現在の解約返戻金や保障内容が確認しやすい。
次に、各保険を「誰の・どのリスクに・いくら備えているか」を一枚の紙に書き出す。保険の種類・保険料・保障内容・受取人をリスト化するだけで、重複がどこにあるか視覚的に見えてくる。
その上で、削る候補を絞る。判断基準は3つだ。①同じリスクを複数の保険でカバーしていないか(重複)、②目的を果たした貯蓄型保険がないか(用途完了)、③保障内容が同等なのに割高な契約がないか(コスト比較)。この3点を確認するだけで、削れる保険が見えてくることが多い。
最後に繰り返すが、50代は解約の前に「入り直せるか」を必ず確認する。これだけは守ってほしい。
まとめ
- 維持した保険:収入保障・終身医療・終身がん・妻の資産形成保険(変額有期・外貨建て終身)
- 削った保険:目的を果たした変額有期2本・重複していた団体がんと賠償責任保険・割高だった代理店型の損害保険
- 削減総額:月約2万4,000円・年間約29万円
- 持病があると「削りたくても削れない保険」がある——50代の見直しは順番が命
- 保険証券を全部並べて整理するだけで、重複と不要が見えてくる
元保険営業マンとして本音を言えば、保険は「入るとき」より「整理するとき」のほうが難しい。自分一人で判断するより、独立系のFPに一度見てもらうのが確実だ。無料で相談できる環境があるなら、使わない手はない。
💡 保険の無料相談
自分の保険、このままでいいか不安な方へ
元保険営業マンとして正直に言う。自分で調べることも大切だが、特定の保険会社に属さない独立系のFPに一度見てもらうのが最も確実だ。売る商品のしがらみがない分、あなたの家族構成・収入・リスクの穴に合わせた中立な判断ができる。
生命保険のプロに無料で相談する外部サービスに移動します。相談・登録は無料です。

自動車保険・火災保険を削った分の積立への回し方は、持ち家にかかる将来費用を全部並べてみたで詳しく解説している。
元保険営業マンが6人家族の保険をどう設計したかは、家族6人分の保険を元プロが設計した話にまとめた。