私はFP2級を持っている。
お金の知識はあるはずだった。なのに、FXで一瞬で70万円を飛ばした。
そんな私が40代でNISAを始めた。遅いと思う人もいるかもしれない。でも、始めた理由と今の状況を正直に書いてみたい。
FXで一瞬で70万円が消えた日
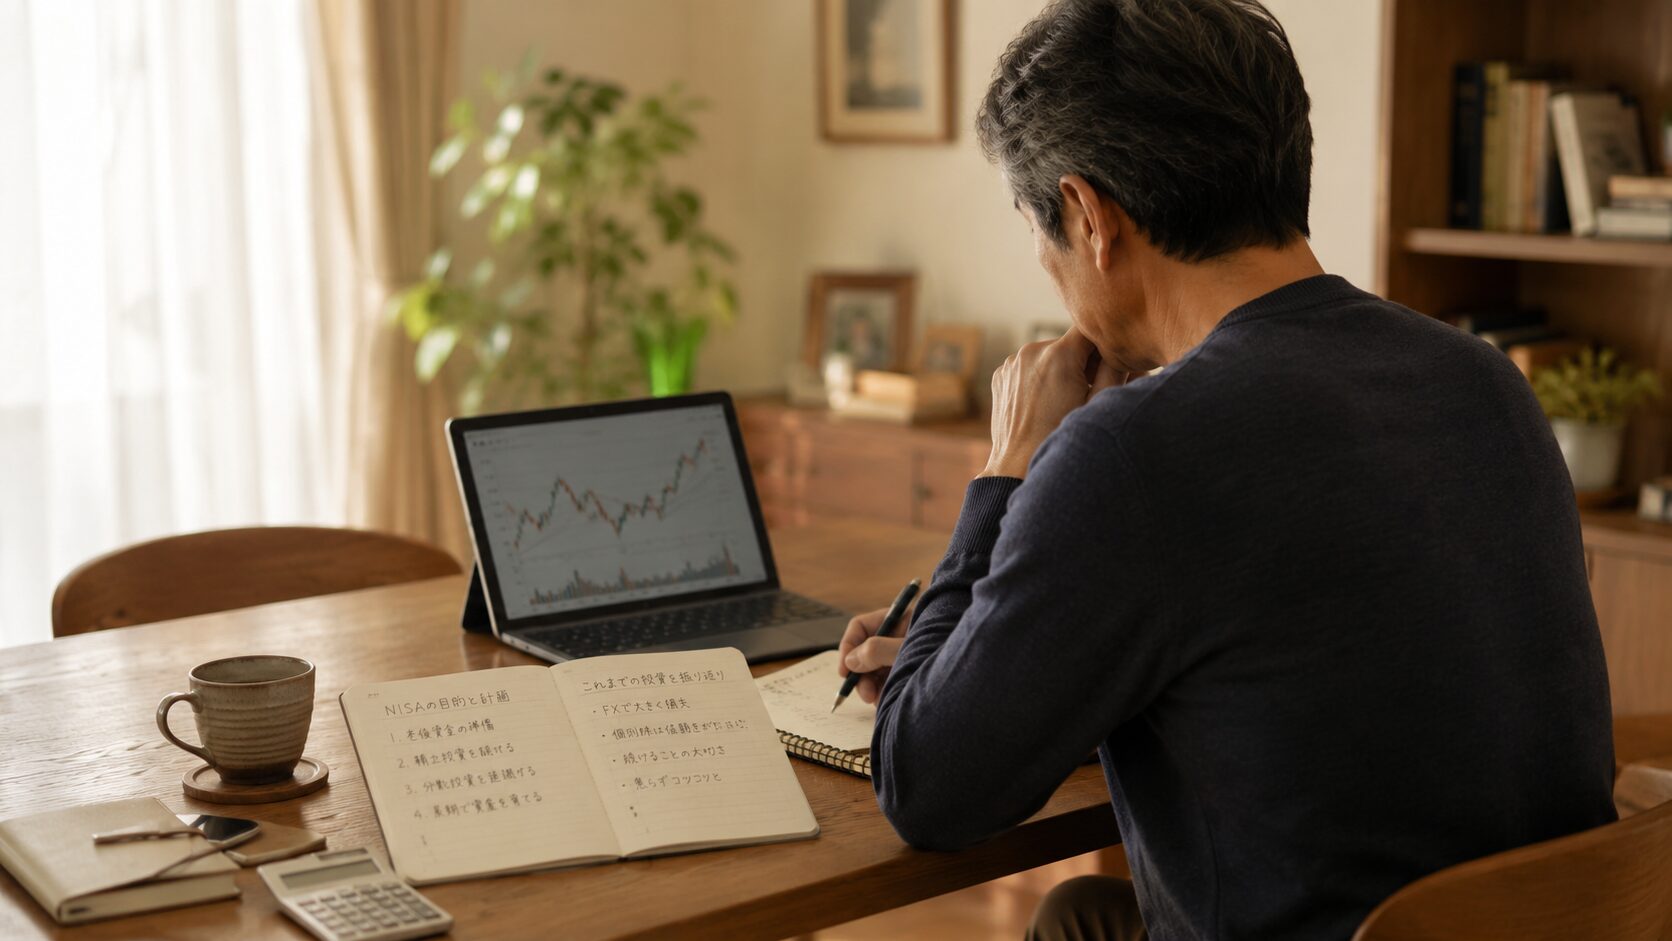
投資には以前から興味があった。FP2級も持っていたし、保険業界にいた経験もある。お金の仕組みは理解しているつもりだった。
5年ほど前、FXを始めた。期間は1年くらい。最初は少額で、勝ったり負けたりを繰り返していた。「これならいけるかもしれない」と思った瞬間があった。
そこからロットを上げた。結果、一瞬で70万円が飛んだ。
学んだことは一つ。常にチャートを見ていないといけない投資は、自分には向いていない。
仕事があり、子どもが4人いて、体調も万全ではない。画面に張り付いている時間も精神的な余裕もなかった。
この失敗があったからこそ、「放っておける投資」を探すようになった。
40代でNISAを始めた3つの理由
NISAを始めたのは2024年、新NISAが始まったタイミングだった。
理由は3つ。
- 新NISAが始まったから。 非課税の枠が大幅に広がり、制度として魅力的になった
- 投資をしたかったから。 FXの失敗で投資自体をやめたわけではなく、自分に合う方法を探していた
- FXで失敗していたから。 短期売買ではなく、長期・積立・分散という真逆のスタイルに切り替えたかった
FP2級の知識が、ここでようやく実感を伴って役に立った。
とはいえ、新NISAの制度は勉強し直す必要があった。ネットで情報を集め、今はAIにも相談しながら運用方針を固めている。FP2級の基礎知識があるからこそ、ネットの情報の取捨選択ができる。資格は無駄ではなかった。
つみたてNISAの運用内容
つみたてNISAでは、以下を中心に積み立てている。
- NASDAQ連動の投資信託
- S&P500連動の投資信託
アメリカ市場の成長に乗る、というシンプルな方針。証券会社選びも大事だ。私は楽天証券を使っている。楽天モバイルや楽天市場をすでに使っていたので、楽天経済圏でポイントが貯まるのが決め手だった。手数料の安さを重視するなら、松井証券も選択肢の一つだ。日本株の取引手数料が0円からで、NISAとの相性もいい。どちらも積立設定をすれば放っておける。
証券会社選びに迷ったら、まず口座を開いてみるのが一番早い。楽天経済圏をすでに使っているなら楽天証券が手続きもシンプルだ。
子ども手当もつみたてNISAに回している。これについては妻としっかり話し合った。
成長投資枠の使い方
成長投資枠では、少し攻めた運用をしている。
- ゴールド(金)
- 日本の個別株:インフラ系、AI関連、銀行系、商社
そしてもう一つ、少し変わった銘柄がある。
タカラトミーの株を買った。
理由は子どもがポケモンにハマったからだ。週末のたびにアーケードゲームをやりに行く。「これだけお金を使うなら、いっそ株主になろう」と思った。
子どもの好きなものに投資する。これも立派な投資判断だと思っている。
子どもにお金の話をする
子どもにはお金の使い方、増え方を少しずつ教えている。
タカラトミーの株を買ったことも伝えた。「ポケモンのゲームを作っている会社の株を持っているんだよ」と。子どもは不思議そうな顔をしていたが、「株って何?」から会話が始まった。
お金の話をタブーにしたくない。自分が20代の頃、お金について無知だった。目先のことしか考えていなかった。その後悔があるからこそ、子どもたちには早い段階からお金の感覚を持ってほしいと思っている。
難しい話をする必要はない。「お金は使うだけじゃなく、働いてもらうこともできる」。FP2級を取って学んだこの感覚を、日常の中で少しずつ伝えている。
2025年IT暴落で学んだこと
NISAを始めて1年ほど経った頃、2025年のIT暴落が来た。
NASDAQもS&P500も真っ赤だった。個別株も軒並み下がっている。含み損の数字を見て、一瞬不安になった。「またFXの二の舞か」と頭をよぎった。
スマホを閉じようかと思った。見なければ不安にならない。でも、見ないふりをするのはFXの時と同じだ。あの時は、見たくない数字から目を逸らした結果、70万円を失った。
だが、今回は違った。
長期投資だと決めていたから、売らなかった。むしろ、株価が下がったタイミングで買い増しをした。
FXで70万を飛ばした経験が、ここで活きた。短期の値動きで一喜一憂しても意味がない。それを体で知っていたから、冷静でいられた。
妻との資産共有|夫婦のお財布を一つにするまで
NISAを始める前に、妻としっかり話し合った。
最初の切り出し方を覚えている。「NISAっていう制度があって、税金がかからない投資ができるんだけど、一緒にやらないか」と。
妻は最初、「投資って怖くない?」と聞いてきた。当然の反応だ。FXで70万飛ばしたことも知っている。
だから、FXとNISAの違いを説明した。短期売買ではなく長期積立であること。毎月一定額を積み立てるだけで、チャートに張り付く必要がないこと。非課税のメリット。FP2級の知識が、ここで妻を説得する材料になった。
投資に回す金額、期間、将来の使用タイミング、残りのお金をどうするか。細かく共有した。
実は、子どもが生まれるまではお互いの資産を把握していなかった。特にそれでいいと思っていた。お互い稼いで、お互い管理する。それで回っていた。
だが、子どもが4人になり、教育費や住宅ローンが現実になると、それでは回らなくなった。
今はお互いどれくらい持っているかを把握している。お互いのお財布は家庭のもの、という認識ができている。
この共有ができたことが、NISAを安心して続けられている一番の理由だと思う。妻との連携は、糖尿病の食事管理でも大きな支えになっている。
40代からでも遅くない理由
「40代からNISAは遅い」という声もある。
確かに、20代から始めていれば複利の恩恵はもっと大きかったかもしれない。
でも、40代には40代の強みがある。
- 収入が安定している
- お金の失敗を経験している
- 家族との話し合いができる大人になっている
- FP2級の知識が実感を伴って使える
始めなければ、何も変わらない。遅いかどうかは、10年後にしかわからない。
現在の運用状況
NISAを始めて約2年。ある程度形になってきた。
具体的な金額は控えるが、FXで失った70万円は、とっくに取り戻している。
やっていることはシンプルだ。毎月一定額を積み立てる。暴落が来たら買い増す。それだけ。
FXの時のように画面に張り付く必要もない。週末にポケモンのアーケードゲームに付き合いながら、タカラトミーの株価をちらっと見る。それくらいの距離感がちょうどいい。
50代でNISAを始めようか迷っている方へ
FP2級を持っていても、FXで70万飛ばす人間がここにいる。
知識と実践は別物だ。でも、失敗から学んで自分に合った方法を見つけることはできる。
大事なのは、始めること。そして、家族と共有すること。私の場合、コロナICUの経験が「いつ死ぬかわからない」という実感につながり、資産形成を本気で考えるきっかけになった。
一人で抱え込まず、夫婦で話し合って、無理のない金額で始める。それが、40代・50代からの資産形成の第一歩だと思っている。
▼ あわせて読みたい
- コロナICUで死にかけた話|デルタ株で肺がつぶれた日
- 「強いパパ」でいられなくなった日
- HbA1cを7.1から6.1に下げた方法|50代糖尿病の食事管理記録
- Googleアップデートでサイトが飛んだ日|アフィリエイト月35万から収入ゼロへ
- 建売住宅を買った理由|賃貸マンションで子育ての限界を感じた日
- 「お金の見える化」を夫婦で始めたら喧嘩が減った話|FP2級の家計管理術
- 55歳独立に向けたストック型収入の作り方|体が動かなくても収入が止まらない仕組み
- 50代の人生後半戦メディアを立ち上げた記録|「後半戦のいっぽ」ができるまで
- 子ども4人の父親をやってわかったこと|50代パパの子育て記録
- コロナ後遺症で復職したが半年で再休職した話|15分しかもたない体で働くということ
- 友達に保険を売った結果、友達が減った話|元保険営業マンの後悔と気づき
- 収入激減時に家計をどう守ったか|自分の支出を削り、妻に200万借りた話
- ChatGPTとClaude Codeの使い分け|コロナ後遺症の50代が毎日AIに助けられている話
- 妻が心配を顔に出さなかった話|大黒柱は2本ある
- 緑内障と診断された日|自覚症状がないから怖い病気
- 子ども4人の教育費|月10万円のリアルな内訳と捻出方法
- 50代で住宅ローンが残っている現実|繰り上げ返済しない理由と向き合い方
- リモートワークが命綱になった話|コロナ後遺症で出社できない50代の働き方
- 副業アフィリエイトで月25万を稼ぐまでにやったこと|2年間の全記録
- 慢性疲労症候群と付き合いながら働くということ
- 「家族運営」という考え方|夫婦で同じ方向を向くために
- FP2級を取って10年|本当に役に立ったのは結婚してからだった
- 戸建てに引っ越して子どもの生活が変わったこと
- 「いつ死ぬかわからない」から始める独立準備
- 休職1年間で学んだこと|止まっている時間にこそ次の一歩がある
- 大家族のごはん事情|子ども4人の食事を毎日作る50代父の記録
- 50代で老後資金が不安な人がまずやるべき3つのこと
- 退院後に待っていた「普通の生活」の壁
- 子ども手当をつみたてNISAに回すと18年でいくらになるか
- 50代の仮想通貨投資|コインチェックで学んだリアルなリスク
この記事は個人の投資経験に基づく記録です。投資は元本割れのリスクがあります。投資判断はご自身の責任でお願いいたします。